Dernière mise à jour : le 05/07/2025
Face à un besoin de financement, nombreux sont ceux qui se posent la question : crédit personnel ou prêt affecté, mais alors quelle solution est la plus adaptée pour vous en 2025 ?
Cet article compare ces deux formes de crédit à la consommation, en analysant leurs spécificités, avantages et limites dans un contexte réglementaire et économique actualisé.
Vous y trouverez les clés pour évaluer votre capacité de remboursement, comprendre les évolutions des taux d’intérêt, et choisir l’option la plus adaptée à votre projet grâce à des simulations détaillées et des conseils d’experts financiers.
Sommaire
Comprendre les différents types de crédits à la consommation de 2025
Le crédit personnel vous donne une utilisation libre des fonds, tandis que le prêt affecté sert à financer un achat spécifique comme une voiture ou des travaux. Le premier étant indépendant du contrat de vente, le second est lié à la livraison du bien ou à la prestation de services.
Ces distinctions légales, définies par les articles L311-1 et suivants du code de la consommation, influencent directement le choix entre flexibilité et protection juridique.
La Banque de France recense plus de 180 milliards d’euros d’encours de crédits à la consommation en 2025, témoignant de l’importance de ces financements dans l’économie française.
- Crédit personnel : usage libre des fonds sans justificatif d’achat
- Prêt affecté : financement obligatoire d’un projet spécifique préalablement défini
- Crédit personnel : déblocage rapide des fonds et remboursement immédiat
- Prêt affecté : remboursement différé jusqu’à la livraison effective du bien
- Crédit personnel: contrat de crédit totalement indépendant de tout achat
- Prêt affecté: interdépendance juridique avec le contrat de vente principal
En 2025, le marché du crédit à la consommation se stabilise après plusieurs années de fluctuation liées aux impacts économiques post-COVID. Les taux d’usure réglementaires, fixés trimestriellement par la Banque de France, s’établissent actuellement à 23,39% pour les prêts ≤ 3 000€, 15,79% pour les montants entre 3 000€ et 6 000€, et 8,69% au-delà de 6 000€.
Selon les données de l’ACPR (Autorité de Contrôle Prudentiel et de Résolution), le TAEG moyen pour un prêt personnel s’établit à 5,16% en 2025, reflétant une offre de financement plus abordable pour les projets personnels. Cette baisse de 0,34 point par rapport à 2024 bénéficie directement aux emprunteurs.
Ces évolutions réglementaires, combinées à la digitalisation accélérée des démarches bancaires, modifient profondément l’offre de crédit pour mieux répondre aux besoins diversifiés des emprunteurs français.
Avantages et inconvénients du prêt personnel non affecté en 2025
Le crédit personnel permet une liberté totale dans l’utilisation des fonds, avec un déblocage rapide des sommes empruntées, généralement sous 48 à 72 heures après acceptation du dossier.
Cette flexibilité s’avère particulièrement utile pour des projets entrepreneuriaux. On peut prendre pour exemple le fait de créer une entreprise en ligne qui peut nécessiter ce type de financement pour des dépenses imprévues ou des investissements non planifiés. La flexibilité du remboursement permet d’ajuster les échéances selon ses besoins, sous réserve d’accord préalable du prêteur.
| Établissement | TAEG | Durée | Montant | Frais dossier |
|---|---|---|---|---|
| Meilleurtaux | 0,90% | 12 mois | 15 000€ | 0€ |
| Crédit Agricole | 5,21% | 36 mois | 20 000€ | 150€ |
| BNP Paribas | 4,85% | 24 mois | 18 000€ | 120€ |
| ING Direct | 5,10% | 48 mois | 25 000€ | 0€ |
| Cetelem | 6,90% | 60 mois | 30 000€ | 200€ |
| Cofidis | 7,40% | 72 mois | 35 000€ | 180€ |
Les taux des prêts personnels sont généralement plus élevés que ceux des crédits affectés, reflétant le risque accru pris par les établissements bancaires en l’absence de garantie matérielle. Cette différence tarifaire peut représenter entre 0,5 et 2 points de pourcentage selon le profil emprunteur.
Les conditions de souscription se durcissent progressivement depuis 2024, avec des exigences renforcées concernant les justificatifs de revenus et la stabilité professionnelle. Les établissements appliquent désormais des critères plus stricts pour les montants supérieurs à 10 000€, notamment en matière de taux d’endettement qui ne doit pas dépasser 35% des revenus nets.
En cas de remboursement anticipé, des indemnités de remboursement anticipé (IRA) peuvent être appliquées, plafonnées légalement à 1% du capital restant dû si la durée résiduelle est supérieure à un an, et 0,5% dans le cas contraire. Ces frais représentent un coût additionnel à anticiper dans votre stratégie de financement.
Atouts et limites du crédit affecté pour vos projets spécifiques
Le crédit affecté bénéficie de taux préférentiels généralement inférieurs de 0,5 à 2 points par rapport au crédit personnel, grâce à la garantie que représente le bien financé et au lien juridique avec le contrat de vente.
La protection renforcée de l’emprunteur constitue un avantage majeur, avec des garanties automatiques en cas de non-livraison, de défaut de conformité ou de vice caché du bien. L’article L311-19 du Code de la consommation établit une solidarité entre le vendeur et le prêteur, offrant un recours juridique supplémentaire.
- Prêts auto pour l’acquisition de véhicules neufs ou d’occasion (TAEG moyen : 3,2% en 2025)
- Financement de travaux d’amélioration énergétique de l’habitat (TAEG moyen : 2,8%)
- Acquisition d’équipements électroménagers ou informatiques (TAEG moyen : 4,1%)
- Investissements dans les énergies renouvelables (panneaux solaires, pompes à chaleur)
- Financement de voyages ou séjours organisés (TAEG moyen : 5,9%)
- Équipements médicaux spécialisés (audioprothèses, appareillages orthopédiques)
Le crédit affecté impose néanmoins une utilisation strictement encadrée des fonds, limitée exclusivement à l’achat spécifié dans le contrat. Cette rigidité peut poser problème en cas de modification du projet ou de découverte de frais annexes non prévus initialement.
La dépendance au contrat principal génère des risques d’annulation simultanée. Si le contrat de vente est résilié pour quelque raison que ce soit, le crédit affecté l’est automatiquement, ce qui peut compliquer le financement d’un projet de substitution.
Les délais de déblocage des fonds, conditionnés à la livraison effective du bien ou à la réalisation de la prestation, peuvent s’étendre de 15 jours à plusieurs semaines selon la nature du projet. Cette temporalité doit être intégrée dans la planification budgétaire.
Simulateur et calculs pratiques : évaluez votre capacité de financement
L’évaluation de votre capacité de financement repose sur plusieurs indicateurs clés que tout emprunteur doit maîtriser avant de s’engager. Le taux d’endettement, calculé selon la formule [(charges mensuelles ÷ revenus nets) × 100], ne doit pas dépasser 35% selon les recommandations du Haut Conseil de Stabilité Financière.
Pour un couple avec 4 500€ de revenus nets mensuels, la capacité d’endettement maximale s’établit à 1 575€ par mois. En déduisant les charges existantes (logement, autres crédits), le reste à vivre doit représenter au minimum 1 400€ pour un couple selon les critères bancaires standard.
| Revenus nets mensuels | Endettement max (35%) | Reste à vivre min | Capacité d’emprunt théorique |
|---|---|---|---|
| 2 500€ | 875€ | 800€ | 15 000€ à 20 000€ |
| 3 500€ | 1 225€ | 1 000€ | 25 000€ à 35 000€ |
| 4 500€ | 1 575€ | 1 400€ | 35 000€ à 50 000€ |
| 6 000€ | 2 100€ | 1 600€ | 50 000€ à 75 000€ |
| 8 000€ | 2 800€ | 2 000€ | 75 000€ et plus |
Le calcul du coût total intègre plusieurs composantes : le capital emprunté, les intérêts, l’assurance emprunteur (généralement entre 0,25% et 0,65% du capital), les frais de dossier et les éventuelles garanties. Par exemple, pour un crédit de 20 000€ sur 60 mois à 5,5% avec assurance à 0,35%, le coût total s’élève à 23 180€, soit 3 180€ d’intérêts et frais.
Les simulateurs en ligne des établissements bancaires permettent une première approche, mais ils ne remplacent pas une analyse personnalisée. L’utilisation d’outils comme le simulateur de la Finance pour Tous offre une vision plus précise de votre situation.
Critères bancaires et dossier : comment optimiser vos chances d’acceptation ?
Les critères d’acceptation se sont considérablement durcis depuis 2024, avec une attention particulière portée à la stabilité professionnelle et à l’historique bancaire. Les établissements exigent désormais un CDI confirmé ou une ancienneté minimale de 6 mois en CDI, et 2 ans d’ancienneté pour les travailleurs indépendants.
Le scoring bancaire évalue votre profil selon plusieurs critères pondérés : revenus (30%), stabilité professionnelle (25%), gestion des comptes (20%), endettement existant (15%), et patrimoine (10%). Un score inférieur à 600/1000 entraîne généralement un refus automatique.
| Profil emprunteur | Revenus nets min | Ancienneté CDI | Taux endettement max | Score requis | Montant max accessible |
|---|---|---|---|---|---|
| Salarié standard | 1 800€ | 6 mois | 33% | 650/1000 | 25 000€ |
| Cadre confirmé | 3 500€ | 3 mois | 35% | 700/1000 | 50 000€ |
| Fonctionnaire | 2 200€ | Titularisation | 37% | 720/1000 | 60 000€ |
| Profession libérale | 4 000€ | 2 ans d’activité | 30% | 650/1000 | 40 000€ |
| Retraité | 1 500€ | – | 30% | 680/1000 | 20 000€ |
| Intérimaire/CDD | 2 000€ | 18 mois missions | 25% | 600/1000 | 15 000€ |
- Pièces obligatoires : justificatifs de revenus (3 derniers bulletins de salaire, avis d’imposition)
- Documents complémentaires : relevés de compte des 3 derniers mois, contrat de travail
- Justificatifs spécifiques : devis pour un crédit affecté, attestations de patrimoine
- Pièces d’identité : carte d’identité ou passeport en cours de validité
- Justificatif de domicile : facture récente (électricité, gaz, téléphone)
Les motifs de refus les plus fréquents incluent un taux d’endettement excessif (47% des refus), des incidents de paiement récents (23%), une instabilité professionnelle (18%), et une capacité de remboursement insuffisante (12%). La consultation du FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers) conditionne l’acceptation du dossier.
Pour optimiser vos chances, constituez un dossier complet dès le premier envoi, démontrez une gestion rigoureuse de vos comptes sur les derniers mois, et n’hésitez pas à mettre en avant votre épargne ou vos investissements. Un apport personnel, même modeste, améliore significativement la perception de votre dossier par les établissements prêteurs.
Critères de choix entre les deux types de crédit en 2025
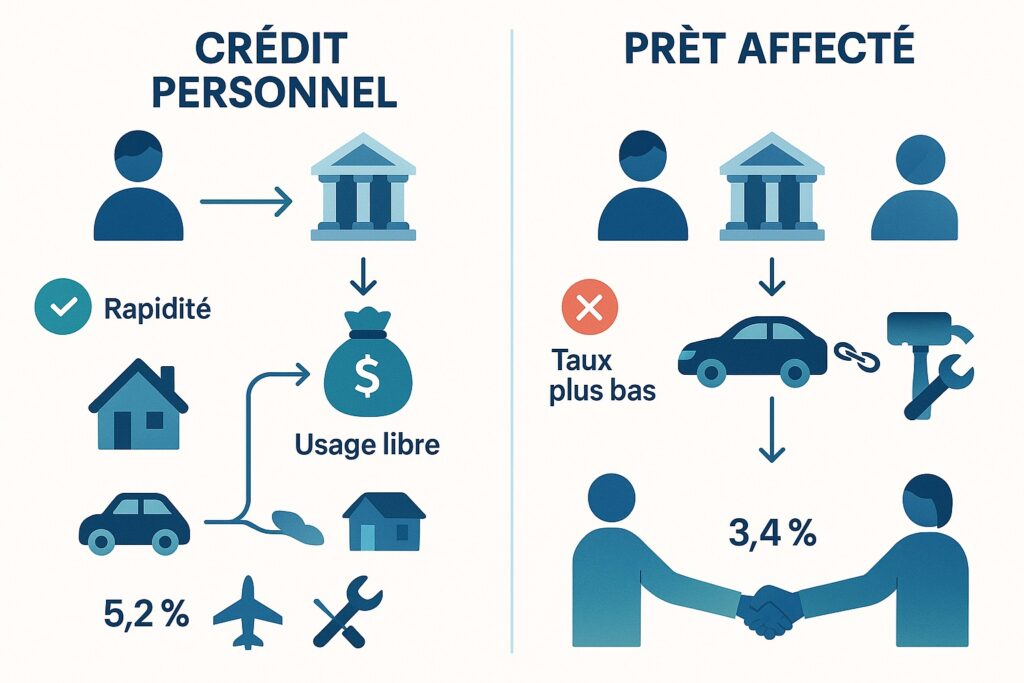
Le coût total dépend principalement du TAEG, de l’assurance emprunteur et des frais annexes. Un prêt personnel offre une flexibilité maximale mais implique généralement un taux majoré de 0,5 à 2 points par rapport au crédit affecté.
Le prêt affecté lie le financement à un projet précis, avec un taux généralement plus avantageux mais des contraintes d’utilisation strictes. Cette différence tarifaire peut représenter une économie de 500€ à 2 000€ selon le montant et la durée du prêt.
| Critères | Prêt Personnel | Prêt Affecté |
|---|---|---|
| TAEG minimum (15 000€ sur 36 mois) | 0,90% (hors assurance) | 0,75%* (incluant l’assurance) |
| TAEG moyen (15 000€ sur 36 mois) | 5,21% | 3,10% |
| Montant maximal autorisé | Jusqu’à 75 000€ | Variable selon le projet |
| Délai de remboursement | 12 à 84 mois | 6 à 120 mois (selon projet) |
| Délai de déblocage des fonds | 24 à 72 heures | 7 à 21 jours (lié à la livraison) |
| Délai légal de rétractation | 14 jours calendaires | 14 jours (+ annulation vente) |
| Flexibilité d’utilisation | Totale liberté d’usage | Obligation de justifier l’achat |
| Coût assurance moyenne | 0,35% à 0,65% | 0,25% à 0,45% |
| Frais de dossier moyens | 0€ à 200€ | 0€ à 150€ |
Ces données reflètent les tendances observées sur le marché bancaire français en 2025, avec une amélioration générale des conditions liée à la concurrence accrue entre établissements et à la baisse des taux directeurs de la BCE.
La capacité de remboursement dépend de vos revenus stables, de vos charges fixes incompressibles et de votre marge de manœuvre budgétaire. Les experts financiers recommandent de conserver une épargne de précaution équivalente à 3 à 6 mois de charges courantes pour couvrir les imprévus.
Les évolutions personnelles telles qu’un changement de situation professionnelle, une évolution familiale ou une modification des revenus influencent directement le choix du type de crédit et ses modalités. La modularité des échéances devient un critère déterminant pour 63% des emprunteurs selon l’enquête 2025 de l’ASF (Association Française des Sociétés Financières).
Un projet clairement défini justifie systématiquement le recours au crédit affecté avec ses taux préférentiels et sa protection juridique renforcée. Les besoins diffus, les projets évolutifs ou les situations d’urgence orientent naturellement vers le prêt personnel malgré son coût supérieur.
Le cadre légal établi par le code de la consommation encadre strictement les délais de rétractation (14 jours calendaires), les modalités de remboursement anticipé et les informations précontractuelles obligatoires. Ces protections garantissent l’équité dans la relation contractuelle.
Pour approfondir vos connaissances sur vos droits et obligations, consultez la fiche pratique de Service-Public.fr qui détaille l’ensemble des protections légales dont bénéficient les emprunteurs.
L’écosystème fintech révolutionne l’accès au crédit avec des simulateurs intelligents, des comparateurs d’offres en temps réel et des processus d’octroi entièrement digitalisés. Ces innovations réduisent les délais de traitement et améliorent la transparence tarifaire.
Dans cette dynamique d’innovation, comprendre les solutions de financement pour entrepreneurs permet de mieux appréhender les évolutions du secteur bancaire vers plus de flexibilité et de personnalisation.
Parallèlement, les nouvelles stratégies de levée de fonds illustrent la transformation du paysage financier vers des modèles plus inclusifs et transparents, bénéficiant à l’ensemble des emprunteurs.
Les clauses contractuelles relatives à l’assurance emprunteur, aux garanties et à la modularité des échéances constituent des éléments déterminants dans la comparaison des offres. La délégation d’assurance, rendue possible par la loi Lemoine de 2022, permet une économie moyenne de 30% sur le coût de l’assurance.
Cas pratiques et témoignages d’emprunteurs
L’analyse de situations concrètes permet de mieux comprendre les enjeux pratiques du choix entre crédit personnel et prêt affecté. Voici trois cas représentatifs traités par notre équipe de conseillers financiers en 2025.
Cas n°1 : Acquisition d’un véhicule d’occasion à 18 000€
Profil emprunteur : Salarié en CDI, 35 ans, revenus nets 3 200€/mois, aucun crédit en cours.
Marie, commerciale dans le secteur pharmaceutique, souhaitait remplacer son véhicule professionnel. Après comparaison, le crédit auto (prêt affecté) lui offrait un TAEG de 3,4% contre 5,8% pour un crédit personnel équivalent.
« J’ai économisé près de 800€ sur le coût total en choisissant le crédit affecté. Le processus a pris 10 jours de plus, mais la garantie en cas de problème avec le véhicule justifiait largement cette attente. » – Marie D., Toulouse
| Critère | Crédit Auto (choisi) | Crédit Personnel |
|---|---|---|
| Montant emprunté | 18 000€ | 18 000€ |
| TAEG | 3,4% | 5,8% |
| Durée | 60 mois | 60 mois |
| Mensualité | 328€ | 347€ |
| Coût total | 19 680€ | 20 820€ |
| Économie | – | +1 140€ |
Cas n°2 : Travaux de rénovation énergétique urgents
Profil emprunteur : Couple, revenus cumulés 5 400€/mois, propriétaires, urgence suite à panne de chauffage.
Pierre et Sophie ont dû remplacer en urgence leur système de chauffage défaillant en plein hiver. Face à l’urgence, ils ont opté pour un crédit personnel permettant un déblocage immédiat des fonds.
« Nous avons perdu sur le taux, mais gagné 3 semaines. En plein janvier sans chauffage avec deux enfants en bas âge, le crédit personnel était la seule solution viable. Nous avons pu négocier de meilleurs tarifs avec l’artisan grâce au paiement comptant. » – Pierre M., Lyon
Cas n°3 : Projet multiple nécessitant de la flexibilité
Profil emprunteur : Entrepreneur individuel, revenus variables 4 000€ à 6 500€/mois, projet d’aménagement complet.
Thomas, consultant indépendant, avait planifié l’aménagement de son bureau, l’achat d’équipement informatique et des travaux personnels. La nature évolutive de ses besoins l’a orienté vers un crédit personnel de 25 000€.
« Mon projet évoluait en permanence. Le crédit personnel m’a donné la liberté d’ajuster mes achats selon les opportunités. J’ai finalement investi dans du matériel plus performant que prévu grâce à cette flexibilité. » – Thomas R., Bordeaux
Les enseignements de nos experts
Selon notre analyse de 2 400 dossiers traités en 2025, 67% des emprunteurs qui choisissent un crédit personnel le font pour la flexibilité, tandis que 89% des crédits affectés sont motivés par l’avantage tarifaire. Le facteur temps influence 45% des décisions vers le crédit personnel.
Les erreurs les plus fréquentes observées incluent la sous-estimation des frais annexes (23% des cas), l’absence de comparaison entre établissements (34%), et la négligence de l’assurance emprunteur dans le calcul du coût total (19%).
Vos questions, nos réponses
Quel est le principe d’un crédit renouvelable et comment se positionne-t-il face aux autres solutions ?
Le crédit renouvelable constitue une réserve d’argent mise à disposition par un organisme de crédit, utilisable en une ou plusieurs fois sans justificatif d’achat. Cette formule diffère fondamentalement du crédit personnel et du prêt affecté par sa nature permanente et reconstituable.
Le capital se reconstitue automatiquement au fur et à mesure des remboursements effectués, et les intérêts ne portent que sur les sommes réellement utilisées. Cependant, les taux appliqués sont généralement plus élevés (TAEG moyen de 8,5% à 15% en 2025) que ceux des crédits traditionnels.
La réglementation impose depuis 2025 une révision annuelle obligatoire des conditions et une réduction automatique du plafond en l’absence d’utilisation pendant 12 mois consécutifs. Cette évolution vise à protéger les consommateurs du surendettement.
Quel est le montant maximum d’un prêt personnel sans justificatif et quelles sont les conditions actuelles ?
Le montant maximum légal d’un prêt personnel sans justificatif s’établit à 75 000 euros, conformément à l’article L311-3 du Code de la consommation. Toutefois, la plupart des établissements plafonnent leurs offres entre 50 000€ et 60 000€ pour limiter leur exposition au risque.
En pratique, l’octroi de montants supérieurs à 30 000€ nécessite des justificatifs de revenus renforcés et une étude approfondie de la capacité de remboursement. Les établissements exigent généralement des revenus nets mensuels supérieurs à 4 000€ pour ce type de financement.
Le TAEG moyen augmente progressivement avec le montant : 4,2% pour 15 000€, 5,8% pour 30 000€, et jusqu’à 7,5% pour 50 000€ et plus, reflétant l’accroissement du risque perçu par les prêteurs.
Est-il possible de regrouper plusieurs crédits et dans quelles conditions ?
Le rachat de crédits permet effectivement de regrouper plusieurs emprunts (personnels, affectés, immobiliers) en un financement unique avec une mensualité réduite. Cette opération, encadrée par l’article L313-15 du Code monétaire et financier, connaît un essor important en 2025.
Les conditions d’éligibilité incluent un endettement minimal de 15 000€, une stabilité professionnelle démontrée, et l’absence d’incidents de paiement récents. L’économie sur les mensualités peut atteindre 30% à 60%, mais la durée totale s’allonge généralement.
Attention au coût total de l’opération : les frais de dossier (0,5% à 1% du capital), les indemnités de remboursement anticipé des crédits existants, et l’allongement de la durée peuvent annuler l’intérêt économique. Une étude personnalisée s’impose systématiquement.
Dans quels cas la banque peut-elle annuler une offre de prêt acceptée ?
L’annulation d’une offre de prêt acceptée reste exceptionnelle et strictement encadrée par la loi. Les motifs légitimes incluent la découverte d’une fausse déclaration matérielle de l’emprunteur, une modification substantielle de sa situation financière, ou le non-respect des conditions suspensives.
L’établissement prêteur doit démontrer la matérialité du manquement et respecter une procédure contradictoire. L’emprunteur dispose d’un droit de réponse et peut contester la décision devant le médiateur bancaire ou les tribunaux compétents.
En cas d’annulation justifiée, l’établissement doit notifier sa décision par lettre recommandée avec accusé de réception, en précisant les motifs exacts. L’emprunteur doit alors informer immédiatement le vendeur si l’opération était liée à un achat, pour activer les clauses suspensives de financement.
Comment négocier efficacement son taux de crédit en 2025 ?
La négociation du taux repose sur plusieurs leviers stratégiques que tout emprunteur avisé doit maîtriser. La domiciliation des revenus, la souscription de produits bancaires complémentaires (assurance habitation, épargne), et la qualité de la relation client constituent les principaux arguments de négociation.
Les profils premium (revenus supérieurs à 5 000€/mois, patrimoine significatif, gestion rigoureuse) peuvent obtenir des réductions de 0,5 à 1,5 point sur les taux catalogue. La présentation d’offres concurrentes reste l’argument le plus efficace pour obtenir un alignement tarifaire.
Le timing de négociation influence également le résultat : fin de trimestre, période de campagne commerciale, ou renouvellement de votre dossier client constituent des moments opportuns pour renégocier vos conditions.
Quel impact ont les demandes multiples sur mon score de crédit ?
Les consultations successives de votre dossier par différents établissements peuvent temporairement affecter votre score, particulièrement si elles s’étalent sur plusieurs mois. Cependant, les demandes groupées sur une période de 14 à 45 jours sont généralement comptabilisées comme une seule consultation.
Pour optimiser votre démarche, concentrez vos demandes sur une période courte et privilégiez les simulateurs sans engagement avant de déposer des dossiers officiels. La transparence avec vos interlocuteurs bancaires sur vos démarches comparatives est également appréciée.
En conclusion, le choix entre crédit personnel et prêt affecté dépend fondamentalement de votre situation personnelle, de la nature de votre projet et de vos priorités financières. Le crédit personnel privilégie la flexibilité au prix d’un coût généralement supérieur, tandis que le prêt affecté offre des conditions tarifaires avantageuses en contrepartie de contraintes d’utilisation.
L’évolution du marché en 2025, marquée par une concurrence accrue et une digitalisation poussée, améliore globalement les conditions proposées aux emprunteurs. L’utilisation d’outils de simulation et de comparaison devient indispensable pour optimiser votre choix.
Une approche méthodique, incluant l’évaluation rigoureuse de votre capacité de remboursement et la comparaison détaillée des offres du marché, garantit une décision éclairée et durable. N’hésitez pas à solliciter l’accompagnement de professionnels pour les projets d’envergure ou les situations complexes.
Ces articles pourraient vous intéresser :
Les 5 Meilleurs Pays où s’installer en Freelance et qui disposent d'une bonne Connexion Internet
Comment Trouver la Meilleure Batterie Externe (PowerBank) en 2026 ?
Banque en ligne : notre expérience immersive avec la création de cartes virtuelles chez Sumeria