Mis à jour le 12 août 2025
EN BREF : Le choix d’une carte bancaire professionnelle en 2025 dépend de critères clés, notamment le statut juridique de l’entreprise, les besoins spécifiques (dépenses à l’étranger, encaissement d’espèces) et le budget, en intégrant les frais cachés. Les offres varient en plafonds, assurances (voyage, juridique) et fonctionnalités comme les cartes virtuelles. Les banques en ligne, compétitives en tarifs, concurrencent les établissements traditionnels, tandis que les technologies (paiement mobile, cartes dynamiques) redéfinissent les attentes des professionnels.
Face à l’offre pléthorique de cartes bancaires professionnelles en 2025, comment choisir la meilleure carte pro adaptée à votre activité ? Entre statut juridique, volume de transactions et fonctionnalités avancées, la décision relève d’une analyse stratégique.
Cet article décortique les critères nécessaires pour identifier l’outil idéal, intégrant évolutions réglementaires, comme la séparation obligatoire des comptes pour les sociétés, et innovations telles que les cartes virtuelles dynamiques.
Découvrons comment optimiser votre trésorerie, sécuriser vos paiements internationaux avec des frais réduits hors zone euro ou gérer les dépenses d’équipes via des plafonds personnalisables, grâce à ce guide avec comparatif des cartes bancaires professionnelles et de nos recommandations concrètes pour indépendants et PME.
Sommaire
Les critères utiles au choix de votre carte pro en 2025
En 2025, le choix d’une carte bancaire pro repose sur votre activité, votre statut juridique et les innovations numériques.
Les Banques traditionnelles (Crédit Mutuel, Banque Postale etc…) et néobanques (Qonto, Revolut etc…) donnent souvent accès à des services variés, mais une sélection inadaptée peuvent parfois nuire à la trésorerie.
Une étude récente révèle que 68 % des PME sous-estimeraient cet impact !
Votre statut juridique : le point de départ
Chaque statut juridique est soumis à une réglementation différente et votre statut doit bien s’adapter à vos besoins. Le choix du statut est donc le premier élément à regarder pour s’orienter vers la solution la plus appropriée.
Tout d’abord, rappelons qu’il faut savoir que les auto-entrepreneurs doivent obligatoirement ouvrir un compte pro si leur CA dépasse 10 000 € sur deux ans selon la réglementation officielle
Pour les sociétés (SAS, SARL), elles ont une obligation légale de compte dédié, dès la création. Toutefois, certaines néobanques, comme N26 par ex, n’acceptent pas les sociétés, limitant leurs options.
Les freelances quant à eux ont tendance à opter pour des cartes pro gratuites de type (Indy, Finom), car leur gestion reste simple.
En revanche, les structures complexes privilégieront la plupart du temps des solutions premium (Qonto, Shine) car elles contiennent des outils de gestion intégrés.
Dans ce contexte, pensez donc à bien choisir l’offre qui correspond le plus à votre statut, à comparer, et à toujours vérifier les conditions d’accès. Car certaines banques en ligne restreignent les profils autorisés ou ne proposent tout simplement pas le service approprié.
Analyser vos besoins spécifiques : quelle est votre activité ?
Chaque activité est unique, et il vous faudra vous poser ces questions essentielles :
- Avez-vous besoin d’encaisser des chèques ou des espèces ?
- Effectuez-vous des dépenses à l’étranger ?
- Avez-vous besoin d’outils de gestion intégrés (facturation, notes de frais) ?
- Prévoyez-vous des cartes pour vos collaborateurs ?
- Quel est votre volume de transactions mensuel ?
Les commerçants privilégieront souvent des banques traditionnelles pour l’encaissement de chèques.
A contrario, les indépendants digitaux choisiront plus facilement des solutions 100 % en ligne ( comme Revolut, N26) incluant des cartes virtuelles gratuites.
Le type de débit (immédiat ou différé) devra s’adapter plus facilement à vos habitudes : car selon le type d’activité ils permettront un suivi en temps réel ou une gestion mensuelle simplifiée.
Le budget : un facteur déterminant mais pas uniforme
Les tarifs varient largement. Une carte pro gratuite (ex: Indy) convient pour une activité limitée. Les offres intermédiaires (5 à 10 €/mois) comme Shine Basic ou Monabanq Visa Classic incluent des assurances voyage ou plafonds élevés (jusqu’à 40 000 €/mois).
Les gammes premium (au-delà de 10 €/mois) donnent accès à des virements SEPA instantanés et des frais de change réduits (1-1,5 % hors zone euro).
Une offre premium peut s’avérer rentable grâce à ses fonctionnalités. Les cartes virtuelles illimitées (proposées par Qonto ou Shine) simplifient bien les achats en ligne.
Les frais de change optimisés sont également un atout pour les déplacements professionnels internationaux.
Carte Pro : décryptage des différents types et des gammes disponibles
Les cartes bancaires professionnelles varient selon le statut de l’entreprise (freelance, PME) et les besoins (paiements en ligne, voyages, retraits). Les offres en ligne (Revolut, Qonto) rivalisent en flexibilité, mais les banques traditionnelles restent incontournables pour certains services, comme les dépôts d’espèces !
Les cartes à débit : immédiat, différé ou à autorisation systématique ?
Les cartes à débit immédiat débitent le compte dès la transaction, idéales pour éviter les découverts. Le débit différé lui, centralise les paiements mensuels, et sont donc parfois utile pour gérer la trésorerie.
Le débit différé regroupe l’ensemble de vos paiements sur le mois et les prélève en une seule fois, offrant une avance de trésorerie précieuse pour de nombreuses entreprises.
Les cartes à autorisation systématique vérifient les fonds avant chaque achat, mais peuvent être refusées dans des lieux à terminaux déconnectés, comme les péages.
Cartes classiques ou premium : une question de plafonds et de services
Les classiques (ex. Mastercard Standard) offrent des plafonds limités (20 000 €/mois) et des assurances basiques, adaptées aux TPE. Les premium (ex. Mastercard Business Executive) montent jusqu’à 40 000 €/mois, avec des assurances étendues (protection juridique, annulation de voyage) et des frais de change réduits (0 à 1 % hors zone euro).
Les cartes premium incluent des services d’assistance 24/7 et des couvertures internationales, comme la prise en charge des frais médicaux à l’étranger, cruciales pour les entreprises mobiles.
Cartes virtuelles et prépayées : des outils pour des besoins ciblés
Les cartes virtuelles sécurisent les paiements en ligne via des numéros temporaires. Les prépayées limitent les dépenses au montant rechargé, utiles pour les équipes ou les projets ponctuels.
Les cartes virtuelles « jetables » permettent de fixer des plafonds et durées personnalisés. Elles s’intègrent aux outils comptables pour une traçabilité en temps réel, réduisant les risques de fraude.
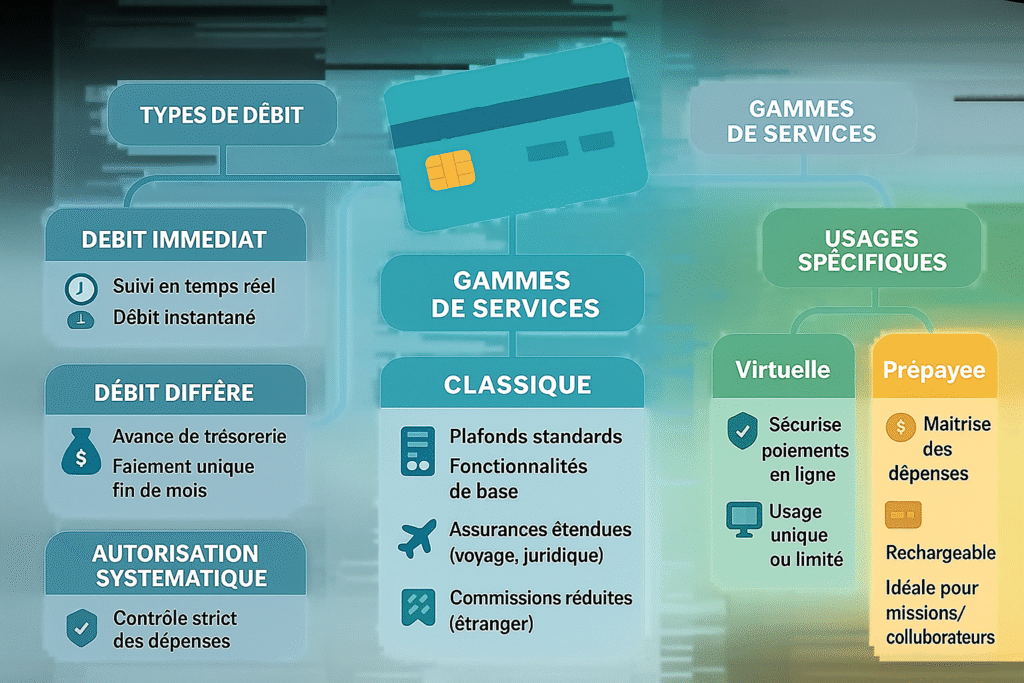
En 2025, les cartes dématérialisées (Apple Pay, Google Pay) séduisent par leur praticité. Toutefois, les innovations comme les cartes virtuelles avec double authentification et les prépayées à suivi en temps réel redéfinissent la professionnalisation des outils de paiement, mêlant sécurité et gestion budgétaire optimisée.
Banques en ligne vs banques traditionnelles : le grand comparatif des offres
(image 2 « Comparatif traditionnelle VS Néobanques » bientôt disponible)
En 2025, le choix d’une carte professionnelle dépend de critères précis : gestion des espèces, outils digitaux ou besoins internationaux. Banques traditionnelles et néobanques offrent des compromis distincts.
Les banques traditionnelles : la force du réseau physique
Les grands établissements (ex : BNP Paribas) garantissent un conseiller dédié pour des besoins complexes (crédits, assurances). Le dépôt d’espèces reste un atout pour les commerçants.
Leur modèle coûteux se traduit par des frais moyens de 50 €/mois contre 10 € pour les néobanques. L’ouverture de compte prend plusieurs jours, un frein pour les startups ou freelances.
Les banques en ligne et néobanques : agilité et tarifs compétitifs
Les acteurs digitaux (Qonto ou Revolut Business) proposent une ouverture en 15 minutes et des tarifs abordables (ex : Shine à 9 €/mois). Leurs interfaces intègrent des outils de facturation et de gestion.
Le dépôt de chèques est impossible pour 68% des offres en ligne.
Enfin, vérifiez aussi systématiquement les certifications de sécurité de la banque en ligne qui vous intéresse.
Tableau comparatif : quelle offre pour quel profil ?
Voici les différences clés entre acteurs du marché :
| Caractéristique | Banques traditionnelles | Néobanques | Banques en ligne |
|---|---|---|---|
| Coût mensuel moyen | 30-100 € | 0-9 € | 10-50 € |
| Dépôt chèques/espèces | Oui | Non | Limité |
| Conseiller dédié | Oui | En option | Oui |
| Outils de facturation | En option | Inclus | Inclus |
| Gestion cartes collaborateurs | Variable | Oui (jusqu’à 100) | Oui |
| Facilité d’ouverture | Moyenne | Immédiate | Rapide |
| Assurances premium | Incluses | En option | Variable |
Les nouvelles technologies de paiement et leur impact
Les cartes virtuelles (N26) ou sans-contact jusqu’à 100 € simplifient les dépenses courantes.
Les virements SEPA instantanés et gratuits depuis 2025 accélèrent la trésorerie des PME, conformément aux nouvelles réglementations européennes.
Toutefois, 23% des PME interrogées en 2024 ont du mal à suivre les évolutions réglementaires. Une veille technologique reste donc nécessaire !
Evaluer ses besoins selon le statut
Les freelances privilégieront Indy ou N26 Business pour leurs outils intégrés. Les PME en croissance opteront pour Qonto ou Shine, avec des plafonds élevés (jusqu’à 200 000 €/mois).
On peut aussi citer Revolut Business, qui avec ses 28 devises, s’adresse aux entreprises internationales cherchant la meilleure carte pour l’étranger.
Les frais cachés comptent : les retraits à l’étranger varient de 0,5% à 3%. Ce détail peut économiser 1 200 €/an sur une carte premium.
(image 3 « Bénéfices d’une carte de paiement » bientôt disponible)
Fonctionnalités et assurances : ce que votre carte pro doit vous apporter !
Au-delà du paiement : les outils qui changent la donne
Une bonne carte bancaire professionnelle en 2025 se distingue par des outils qui transforment la gestion quotidienne.
Les outils de facturation intégrés permettent de générer devis et factures en quelques clics, un gain de temps précieux pour les indépendants.
La catégorisation automatique des dépenses simplifie la comptabilité, en classant les transactions par thématique (frais fixes, déplacements, etc.).
Les acteurs comme Shine ou Blank proposent même l’intégration d’un terminal de paiement électronique (TPE) sans coût supplémentaire pour les transactions. Cela élimine les frais liés à l’achat ou à la location d’un matériel externe, tout en centralisant paiements reçus et dépenses dans une seule application.
La sécurité avant tout : protégez vos transactions
La sécurité reste un élément incontournable. Le protocole 3D Secure, désormais renforcé par l’authentification forte (biométrie ou code envoyé par SMS), sécurise les paiements en ligne. En cas de perte ou de vol, la plupart des banques digitales, comme Revolut ou Qonto, permettent de bloquer ou débloquer la carte via une application en moins de 10 secondes !
Pour les achats ponctuels sur des sites peu fiables, les cartes virtuelles à usage unique garantissent une protection optimale. Générées instantanément, elles expirent après une transaction, limitant les risques de piratage. Une solution particulièrement adaptée aux frais imprévus ou aux abonnements temporaires.
Les assurances et assistances : des garanties à ne pas négliger
- Assurance voyage : couverture contre l’annulation de voyage, le retard de vol ou la perte de bagages.
- Assistance médicale : remboursement des frais médicaux à l’étranger et rapatriement.
- Protection des achats : garantie contre le vol ou la casse de matériel professionnel acheté avec la carte.
- Assistance juridique : conseils en cas de litige ou d’opposition administrative.
Ces garanties varient selon les offres. Par exemple, le détail des garanties de banque et assurance peut inclure une prise en charge des frais de justice ou des indemnisations pour perte de revenus.
Une carte premium comme la Mastercard Business Executive du Crédit Agricole propose même une assistance juridique détaillée, un atout pour les entreprises confrontées à des litiges fréquents.
Gérer les dépenses de vos collaborateurs : l’atout méconnu des cartes professionnelles
Déléguer les dépenses en gardant le contrôle
Les cartes professionnelles permettent aux dirigeants de confier des moyens de paiement à leurs équipes tout en conservant un contrôle total.
Chaque carte, physique ou virtuelle, peut être paramétrée avec des plafonds personnalisés selon les collaborateurs. Par exemple, un commercial aura un plafond mensuel de 5 000€, contre 1 500€ pour un stagiaire.
Les restrictions s’étendent aussi aux types de commerçants (exclure les sites de jeux en ligne), aux zones géographiques (limiter les transactions à l’étranger) ou aux plages horaires (interdire les paiements la nuit).
Ces réglages, accessibles via une application dédiée, évitent les dépassements tout en responsabilisant les employés.
Simplifier le suivi et la comptabilité
Finie la gestion manuelle des notes de frais nombreuses et variées ! Les cartes professionnelles modernes s’intègrent à des outils numériques où les collaborateurs scannent directement leurs justificatifs après un achat.
Le responsable ou le comptable dispose alors d’un tableau de bord en temps réel, consolidant toutes les dépenses par projet, service ou collaborateur.
Cette automatisation réduit de 70% le temps consacré aux tâches administratives et limite les erreurs de saisie. Par exemple, une PME de 20 salariés pourrait économiser 150 heures annuelles en passant d’un système papier à un suivi digitalisé !
Quels avantages concrets pour l’entreprise ?
- Gain de temps administratif considérable (plus de notes de frais à traiter).
- Meilleur contrôle budgétaire avec un suivi en temps réel.
- Autonomie et responsabilisation des collaborateurs.
- Sécurité accrue par rapport au remboursement de frais personnels.
En 2025, les cartes professionnelles évoluent rapidement pour devenir des outils de pilotage stratégique.
Les fonctionnalités comme les alertes en cas de dépassement de 90% du plafond, le blocage instantané via une appli ou l’analyse des habitudes de dépenses par service transforment chaque transaction en donnée actionnable.
Pour une entreprise, ce n’est plus simplement un moyen de paiement, mais un levier pour optimiser la trésorerie et anticiper les besoins budgétaires.
(image 4 « Avantages stratégiques des cartes PME » bientôt disponible)
Le coût réel d’une carte bancaire professionnelle : frais à prévoir et astuces
Les frais associés à une carte professionnelle dépassent souvent le simple abonnement. Une analyse minutieuse est nécessaire pour éviter les pièges.
L’abonnement mensuel : la partie visible de l’iceberg
Les tarifs varient de 0€ à 10€/mois. Les cartes professionnelles sans frais (Indy, Revolut Standard) incluent des services basiques, tandis que les cartes premium (Revolut Metal, Qonto One) atteignent 15€ avec des avantages étendus.
Les abonnements couvrent généralement les transactions en zone euro, mais les frais annexes restent fréquents.
Attention aux frais annexes et cachés
« Comparer uniquement le prix de l’abonnement est une erreur courante. Les frais annexes, notamment sur les transactions à l’international, peuvent rapidement faire grimper la facture. »
Les postes les plus fréquents :
- Commissions hors zone euro (2% + frais fixes)
- Virements non-SEPA (2 à 5€/transaction)
- Cartes supplémentaires (jusqu’à 10€/mois)
- Frais de compte inactif (5€ chez Boursobank)
Pourquoi ces frais affectent 60% des PME ? Parce que 45% n’anticipent pas leurs besoins internationaux, selon une étude de l’union des banques en 2024.
Comment choisir l’offre la plus rentable pour vous ?
Adoptez une stratégie ciblée :
- Listez vos opérations fréquentes (ex: retraits en Espagne)
- Comparez les grilles tarifaires sur ces points
- Profitez des offres de bienvenue (ex: 3 mois gratuits)
- Renégociez annuellement selon vos besoins
(image 4 « Les vrais coût d’une carte bancaire professionnelle » bientôt disponible)
Les technologies émergentes (SEPA gratuit, cartes virtuelles) réduisent les frais de 30% d’ici 2026.
Les solutions en ligne offrent des tarifs compétitifs, tandis que les banques traditionnelles proposent un support personnalisé.
| Offres en ligne | Offres traditionnelles |
|---|---|
| Avantages : Tarifs compétitifs, gestion digitale | Avantages : Support physique, services personnalisés |
| Inconvénients : Limites géographiques possibles | Inconvénients : Coûts fixes plus élevés |
En intégrant ces critères, vous devriez réduire de 40% vos frais bancaires professionnels, selon une étude de McKinsey.
L’impact des nouvelles technologies sur votre carte pro de demain
Le paiement mobile et sans contact : la nouvelle norme
En 2025, la compatibilité avec Apple Pay et Google Pay s’impose comme une exigence incontournable.
Le plafond des paiements sans contact, désormais porté à 100€, facilite les dépenses quotidiennes des professionnels tout en sécurisant les transactions.
Ces technologies réduisent les frictions dans les micro-paiements, un avantage particulièrement stratégique pour les PME en déplacement ou les freelances en déplacements.
La directive européenne DSP3 renforce encore cette tendance en imposant des normes d’authentification biométrique, comme la reconnaissance faciale, désormais utilisée dans 520 % de transactions supplémentaires par rapport à 2020.
La montée en puissance des cartes virtuelles dynamiques
Les cartes virtuelles dynamiques révolutionnent la sécurité en changeant de numéro après chaque transaction. Cette innovation sécurise les abonnements récurrents et les paiements en ligne, limitant les risques de piratage.
Leur flexibilité permet aussi de paramétrer des plafonds par utilisateur ou par catégorie de dépense, offrant un contrôle budgétaire inédit pour les équipes nombreuses ou les projets à coûts variables.
Par exemple, un responsable marketing pourrait générer une carte virtuelle spécifique pour chaque campagne publicitaire, évitant les dépassements imprévus.
Vers une gestion financière de plus en plus intégrée ?
Les cartes professionnelles deviennent des hubs financiers connectés à des écosystèmes de gestion. Comptabilité, facturation ou demande de crédit s’intègrent dans les interfaces bancaires, transformant la carte en outil de pilotage global
Cette convergence permet même de simplifier l’achat de matériel informatique via des plateformes intégrées, comme le suivi d’actifs technologiques.
En 2025, choisir une carte, c’est donc sélectionner un partenaire logiciel autant qu’un fournisseur bancaire.
Les intégrations avec des outils comme QuickBooks ou Xero permettent déjà de centraliser la gestion des flux financiers, anticipant une automatisation accrue.
(image 5 « La carte professionnelle de demain » bientôt disponible)
En 2025, le choix d’une carte pro dépend de vos besoins, statut juridique et budget.
Optez pour une offre adaptée (banques traditionnelles ou néobanques) avec outils intégrés (facturation, gestion des dépenses) et garanties élargies.
Anticipez les évolutions tech (cartes virtuelles ou paiement mobile) pour une solution flexible et durable.
Des réponses à vos questions sur les cartes bancaires Pro
Quelle est la définition d’une carte bancaire professionnelle ?
Une carte bancaire professionnelle est un outil de paiement dédié exclusivement aux dépenses de votre entreprise ou activité d’indépendant. Elle est liée à un compte professionnel et permet de séparer clairement vos finances personnelles de celles de votre activité. Cette carte facilite le suivi des dépenses et la comptabilité.
Quel est le prix moyen d’une carte bancaire professionnelle en 2025 ?
Le coût varie de 0€ à 15€ par mois selon les fonctionnalités. Les offres gratuites (Indy, Revolut) incluent les services de base. Les cartes intermédiaires (5-10€/mois) ajoutent des assurances et plafonds plus élevés. Les cartes premium (10-15€/mois) proposent des frais de change réduits, une assistance juridique et des plafonds renforcés.
Pourquoi adopter une carte bancaire professionnelle ?
Une carte professionnelle centralise vos dépenses d’activité et évite les mélanges avec vos finances personnelles. Elle simplifie la gestion des notes de frais grâce aux applications mobiles. Pour les équipes, elle offre un contrôle via des plafonds personnalisables et un suivi en temps réel des dépenses.
Quels sont les coûts annexes à anticiper ?
Attention aux frais cachés : commissions hors zone euro (1-2%), virements non-SEPA (2-5€), cartes supplémentaires (jusqu’à 10€/mois) et frais de compte inactif. Ces coûts peuvent dépasser l’abonnement annuel, surtout pour les activités internationales. Les banques en ligne sont généralement plus transparentes sur ces frais.
Quelles sont les trois conditions clés pour obtenir une carte professionnelle ?
- Statut juridique : les auto-entrepreneurs doivent ouvrir un compte dédié si leur CA dépasse 10 000€ sur deux ans. Les sociétés (SAS, SARL) y sont obligées dès la création.
- Solvabilité vérifiée par les flux financiers ou un apport initial.
- Choix de l’établissement : certaines néobanques n’acceptent pas les sociétés.
Qui sont les principaux utilisateurs de cartes professionnelles ?
Les auto-entrepreneurs et freelances les utilisent pour séparer leurs dépenses. Les sociétés s’en servent pour gérer les équipes avec des cartes secondaires. Les commerçants privilégient les banques traditionnelles pour encaisser espèces et chèques. Les PME les utilisent pour déléguer les dépenses tout en gardant le contrôle.
Quelle est la durée moyenne d’utilisation d’une carte professionnelle ?
Les cartes classiques sont valides 2-3 ans, les premium 3-5 ans. Cette durée varie selon les banques : certaines renouvellent automatiquement, d’autres facturent le renouvellement. Les cartes virtuelles dynamiques changent de numéro à chaque transaction pour plus de sécurité.
Quelle est la carte bancaire professionnelle la plus rentable en 2025 ?
Cela dépend de vos besoins. Pour les micro-entreprises : Indy ou N26 Standard (gratuites). Pour l’international : Revolut Metal ou Qonto One (frais de change 0-1%). Pour un écosystème complet : Shine Business (cartes + comptabilité + TPE). Comparez toujours les plafonds, assurances et frais cachés.
Quel est le plafond de retrait pour une carte professionnelle ?
Les plafonds varient : Mastercard Standard limite à 3 000€/mois, Premium à 4 000€/mois. Les cartes à débit différé offrent plus de souplesse. Pour réduire les risques de fraude, maintenez des plafonds bas (500-1 000€) et augmentez-les ponctuellement si nécessaire.
Ces articles pourraient vous intéresser :
Cartes bancaires virtuelles : plafonds et durées limitées, des armes efficaces contre la fraude en l...
Banques en ligne en 2026 : notre comparatif exclusif pour choisir la meilleure
Comment choisir un artisan de confiance pour vos dépannages ?