Entre la hausse des charges fixes, la pression concurrentielle et la nécessité de rester agile, les professionnels n’ont plus le luxe de négliger le coût de leurs services financiers.
Les banques en ligne économiques redessinent le paysage, avec des offres dédiées aux indépendants, artisans, commerçants et TPE qui bousculent les banques traditionnelles. En 2026, des acteurs comme BoursoBank et Hello bank s’imposent comme des références grâce à des frais réduits, des interfaces fluides et des options de paiement taillées pour le quotidien des entreprises.
Le mouvement est profond : après avoir conquis des millions de particuliers, la banque digitale vise désormais clairement les comptes professionnels, en misant sur la transparence tarifaire et l’efficacité opérationnelle.
Dans ce contexte, un dirigeant de TPE ou un micro-entrepreneur ne peut plus se contenter de regarder le coût de la carte bancaire. Les nouveaux comparatifs, comme ceux réalisés pour les tarifs bancaires professionnels, évaluent des paniers complets de services : virements, encaissement de paiements, retraits, tenue de compte, voire solutions de facturation et d’export comptable.
Résultat : des écarts de plusieurs centaines d’euros par an entre les différents acteurs. Pour beaucoup d’activités, c’est l’équivalent d’un loyer mensuel ou du budget marketing d’une campagne entière. Comprendre comment se positionnent les banques pour professionnels en 2026 devient donc un levier concret pour préserver votre trésorerie et gagner en confort de gestion.
En bref
- Les banques en ligne ciblent massivement les professionnels, avec des offres structurées autour de profils précis : micro-entrepreneur, artisan, commerçant, profession libérale, TPE et PME.
- BoursoBank et son offre Bourso Business, ainsi que Hello bank avec Hello Business, figurent parmi les solutions les plus compétitives sur plusieurs profils de clients.
- Pour certains usages (micro-entreprise sans carte, artisan), la facture annuelle peut descendre à 0 €, quand la moyenne du marché reste élevée.
- Les écarts de coûts atteignent plusieurs centaines d’euros par an, d’où l’importance de comparer les comptes professionnels et leurs services associés.
- La finance en ligne ne se limite plus au compte courant : cartes virtuelles, outils de facturation, intégrations comptables et sécurité des données sont désormais au cœur de l’offre.
Suivez le guide
BoursoBank et Hello bank Pro : les champions 2026 des banques en ligne pour professionnels
Les résultats des comparatifs de services bancaires 2026 confirment une tendance nette : lorsqu’il s’agit de réduire la facture d’un professionnel, ce sont les banques en ligne qui prennent l’avantage.
C’est particulièrement vrai pour BoursoBank et Hello bank, qui ont toutes deux développé des offres spécifiques pour les pros : Bourso Business d’un côté, Hello Business de l’autre. Ces formules reposent sur une logique simple : proposer un socle complet de services bancaires, à un tarif très compétitif, en s’appuyant sur des parcours 100 % digitaux.
Les Trophées dédiés aux tarifs bancaires professionnels mettent en lumière cette compétitivité. Sur les six profils étudiés (micro-entreprise avec ou sans carte, artisan, commerçant, profession libérale, PME), ces deux acteurs remportent à eux seuls plusieurs distinctions.
Ce n’est pas un hasard. Leur modèle sans réseau d’agences physiques réduit drastiquement les coûts fixes, ce qui se traduit par des offres plus attractives pour les clients finaux. Là où une banque traditionnelle facture encore des frais de tenue de compte ou de package forfaitaire, Bourso Business et Hello Business affichent souvent des montants proches de zéro ou nettement sous la moyenne.
Pour prendre un exemple concret, imaginez Claire, micro-entrepreneuse dans le conseil en communication. Elle encaisse quelques virements par mois et n’a pas besoin de chéquier ni de dépôts d’espèces. Avec une banque classique, elle se retrouve rapidement avec une addition annuelle supérieure à 100 € pour des services dont elle n’a pas toujours l’usage.
En basculant vers une banque en ligne adaptée à son profil, elle peut obtenir :
- Une gestion de compte au quotidien via application mobile et interface web.
- Des virements gratuits dans la zone SEPA dans la limite d’un quota généreux.
- Un service client réactif, accessible par chat ou téléphone, même sans agence.
- Des moyens de paiement modernes (carte physique, options de cartes virtuelles, paiements mobiles).
Elle réalise ainsi plusieurs dizaines d’euros d’économies, voire davantage si l’offre est gratuite pour son type de profil. Cette logique se retrouve aussi chez les artisans et professions libérales, qui profitent des tarifs réduits tout en conservant l’essentiel : une fiabilité bancaire irréprochable et des encaissements rapides.
Pour mieux visualiser le positionnement des principaux acteurs cités dans les Trophées 2026, voici un tableau synthétique (données issues des comparatifs, reformulées de façon indicative) :
| Profil | Établissement le plus économique | Tarif annuel estimé | Moyenne du marché en ligne | Économie potentielle |
|---|---|---|---|---|
| Micro-entreprise sans carte | BoursoBank, Hello bank Pro, autres | 0 € | ≈ 87,67 € | ≈ 87,67 € |
| Micro-entreprise avec carte | BoursoBank (Bourso Business) | 59,30 € | ≈ 343,77 € | ≈ 284,47 € |
| Artisan | BoursoBank (Bourso Business) | 0 € | ≈ 507,91 € | ≈ 507,91 € |
| Commerçant | Hello bank Pro (Hello Business) | 2 058,60 € | ≈ 3 664,07 € | ≈ 1 605,47 € |
| Profession libérale | Hello bank Pro (Hello Business) | 904,68 € | ≈ 1 350,53 € | ≈ 445,85 € |
Ces ordres de grandeur montrent qu’un mauvais choix de banque peut coûter très cher sur plusieurs années. Pour approfondir le panorama global des acteurs, y compris les solutions hybrides et les néobanques, vous pouvez consulter ce comparatif détaillé des banques en ligne, utile pour situer BoursoBank et Hello bank dans un univers plus large de finance dématérialisée.
Ce premier constat ouvre naturellement sur une question clé : comment savoir si vous appartenez au bon profil et si l’offre la plus économique est aussi celle qui répond à vos besoins quotidiens ? C’est l’objet de la section suivante, qui va décrypter les différents scénarios métiers.
Comment les trophées de MoneyVox éclairent le choix des pros
Les Trophées consacrés aux banques en ligne économiques pour professionnels s’appuient sur une méthode utile pour tout dirigeant : la construction de profils types. Micro-entreprise, artisan, commerçant, profession libérale, TPE, PME : chaque catégorie se voit attribuer un panier de services réaliste (volume de virements, encaissements, options, incidents éventuels). Cette approche évite les comparaisons purement théoriques et reflète davantage la vie d’une entreprise.
En reproduisant cette logique pour votre propre activité, vous pouvez :
- Évaluer objectivement vos besoins en moyens de paiement et d’encaissement.
- Distinguer les services indispensables des options confort mais coûteuses.
- Comparer les banques non pas sur un seul tarif, mais sur un coût annuel global.
- Intégrer la dimension numérique (appli, export comptable, API) dans votre décision.
Autrement dit, la question n’est plus seulement « quelle banque est la moins chère ? », mais « quelle combinaison de prix et de fonctionnalités optimise réellement mon activité ? ». Les performances de BoursoBank et Hello bank aux Trophées 2026 sont révélatrices, mais elles doivent toujours être mises en regard de votre propre situation.
Micro-entrepreneurs et freelances : tirer parti des banques en ligne économiques en 2026
Pour les freelances, consultants et petits prestataires de services, les comptes professionnels proposés par les banques en ligne représentent souvent une véritable bouffée d’oxygène.
Les micro-entrepreneurs ont des besoins simples : recevoir des paiements, régler leurs dépenses, payer leurs cotisations, éventuellement émettre quelques devis et factures. Ils n’ont ni temps ni budget à consacrer à une palette de services complexes. La force des banques pour professionnels spécialisées dans ce segment est de proposer des formules extrêmement claires et, dans certains cas, gratuites.
Sur le profil « micro-entreprise sans carte bancaire », les comparatifs 2026 montrent un alignement rare : plusieurs acteurs, dont BoursoBank, Hello bank Pro et certains spécialistes de la finance en ligne, facturent purement et simplement 0 € de frais annuels.
Cela concerne les indépendants qui n’ont pas besoin de carte de paiement rattachée à leur compte pro, par exemple lorsque les dépenses sont prises en charge via un compte personnel distinct ou un budget d’entreprise plus large. Pour ces profils, le gain est immédiat : plus de frais de tenue de compte, plus de package imposé, seulement les opérations effectivement réalisées.
Pour les freelances qui souhaitent tout de même bénéficier d’une carte pro, la donne change légèrement. Bourso Business, par exemple, se distingue avec un tarif annuel estimé à 59,30 € pour un micro-entrepreneur utilisant une carte bancaire, alors que la moyenne des banques en ligne se situe autour de 343,77 €.
Le différentiel est conséquent, surtout pour une activité dont le chiffre d’affaires peut parfois être irrégulier. La logique est la même que pour les particuliers : minimiser les frais fixes pour préserver la marge sur chaque mission.
Dans la pratique, un freelance comme Samir, développeur indépendant, va surtout regarder :
- Le coût de la carte et des retraits en France comme à l’étranger.
- La gratuité ou non des virements SEPA, y compris vers plusieurs bénéficiaires.
- La possibilité d’utiliser des cartes virtuelles pour ses abonnements logiciels.
- L’intégration éventuelle avec des outils de facturation ou de comptabilité simplifiée.
Pour sécuriser ses paiements en ligne, il peut s’informer sur les solutions innovantes décrites dans cet article consacré aux services de cartes virtuelles pour les pros, qui montrent à quel point ce type d’outil devient incontournable pour limiter les risques de fraude tout en gardant un pilotage précis des dépenses par projet ou par client.
Les micro-entrepreneurs sensibles aux questions de cybersécurité ont également intérêt à s’intéresser aux bonnes pratiques en matière de protection des données. Les comptes pros en ligne s’accompagnent souvent de mécanismes renforcés (authentification forte, alertes temps réel, paramétrage avancé des plafonds).
Pour comprendre les enjeux et les nouvelles menaces, un détour par un guide comme cette analyse sur la cybersécurité et la protection des données permet de mieux mesurer les points à vérifier avant de choisir sa banque digitale.
Pour comparer les offres orientées indépendants, le tableau suivant illustre les grandes tendances (valeurs indicatives) :
| Type de micro-entrepreneur | Besoin principal | Offre en ligne adaptée | Coût annuel estimé | Points de vigilance |
|---|---|---|---|---|
| Sans carte bancaire | Encaissement virements/ prélèvements | BoursoBank, Hello bank Pro, Indy, N26, Revolut… | 0 € chez plusieurs acteurs | Frais éventuels sur incidents ou retraits ponctuels |
| Avec carte bancaire | Paiements en ligne, retraits ponctuels | Bourso Business pour les coûts réduits | 59,30 € environ | Plafonds de paiement, frais hors zone euro |
| Freelance international | Paiements en devises, encaissement multi-pays | Combinaison banque en ligne + néobanque type Revolut | Variable selon volumes | Cours de change, limites de retraits à l’étranger |
Cet environnement extrêmement favorable aux indépendants montre que la concurrence joue à plein. Mais il suppose également de maîtriser le sujet des moyens de paiement, notamment des cartes bancaires professionnelles.
Pour affiner votre choix, vous pouvez vous appuyer sur des ressources comme ce guide expliquant comment sélectionner une carte bancaire professionnelle, qui détaille les critères à regarder avant de signer (assurances, plafonds, frais, services annexes).
Ce panorama des micro-entrepreneurs et freelances montre la puissance des banques en ligne pour alléger les coûts. Il prépare naturellement le terrain à une réflexion plus large : qu’en est-il des métiers de terrain, comme les artisans et les commerçants, dont les besoins sont plus complexes ?
Les spécificités des freelances face aux banques traditionnelles
Historiquement, les indépendants se heurtaient souvent aux mêmes obstacles : peu de temps pour se rendre en agence, difficulté à obtenir des réponses rapides, produits conçus avant tout pour les PME plus structurées.
Les banques en ligne ont cassé ce schéma en misant sur :
- Une ouverture de compte en quelques minutes avec signature électronique.
- Des justificatifs simplifiés pour les micro-entreprises.
- Un suivi quasi temps réel des encaissements et des dépenses.
- Des interfaces pédagogiques, avec des rappels sur les échéances fiscales et sociales.
Pour un freelance qui jongle entre missions, déplacements et suivi clients, ces éléments constituent un gain de temps considérable. Il peut piloter son activité depuis un café, un espace de coworking ou son domicile, sans sacrifier la visibilité financière sur son entreprise. Là réside l’un des grands atouts de la banque digitale pour les petits professionnels.
Artisans, commerçants, professions libérales : quels comptes professionnels choisir en 2026 ?
Dès que l’on passe du stade de micro-activité à un métier de terrain plus intense, comme la boulangerie, la coiffure, la restauration ou le cabinet médical, le choix d’une banque devient plus structurant.
Les artisans et commerçants ont des flux financiers plus volumineux, des encaissements par carte ou terminal physique, voire des besoins de financement (découvert, crédit pour équipement). Les banques en ligne économiques ne se contentent plus de proposer un simple compte ; elles construisent de véritables écosystèmes autour de ces métiers.
C’est sur ces profils que BoursoBank et Hello bank se distinguent de nouveau. Bourso Business remporte le trophée pour le profil « artisan » avec un tarif annuel proche de 0 €, alors que la moyenne des banques en ligne dépasse 500 €.
Pour un spécialiste du bâtiment ou un plombier, cela peut représenter l’équivalent d’une demi-journée de travail économisée chaque année, uniquement sur les frais bancaires. Hello Business, de son côté, s’impose sur le profil « commerçant » avec une facture annuelle d’environ 2 058,60 €, très en dessous de la moyenne des offres en ligne, qui approche 3 664 €.
Cette différence s’explique par la prise en compte de l’encaissement carte et du terminal de paiement, souvent coûteux lorsqu’ils sont mal négociés.
Pour une fleuriste comme Sophie, le sujet est primordial. Elle réalise des ventes au comptoir, encaisse des paiements par carte, facture quelques événements, commande des fleurs à l’international et a parfois besoin d’une facilité de caisse. Son banquier idéal doit lui permettre :
- D’encaisser sans friction : TPE, paiement sans contact, liens de paiement en ligne.
- De suivre ses flux au jour le jour, y compris la saisonnalité (Saint-Valentin, fêtes des mères).
- De financer un véhicule ou un réaménagement de boutique à des conditions claires.
- De s’appuyer sur un service client joignable rapidement en cas de problème technique.
Les banques en ligne qui ciblent cette clientèle intègrent de plus en plus les solutions d’encaissement à leurs offres, parfois via des partenariats avec des fintechs spécialisées. Parallèlement, elles rendent plus transparent le coût de chaque brique : abonnement au compte, commission sur encaissement carte, frais sur incidents éventuels. Cette visibilité est précieuse pour un artisan ou un commerçant qui pilote sa trésorerie au plus près.
Le tableau suivant donne un aperçu des grandes lignes pour ces métiers (valeurs indicatives) :
| Profil | Banque en ligne recommandée | Coût annuel estimé | Services clés | Économie moy. vs marché |
|---|---|---|---|---|
| Artisan (bâtiment, services) | BoursoBank – Bourso Business | 0 € env. | Compte pro, carte, virements illimités, appli mobile | ≈ 500 € |
| Commerçant avec TPE | Hello bank Pro – Hello Business | 2 058,60 € env. | Compte, carte, TPE, encaissement CB, outils de suivi | ≈ 1 600 € |
| Profession libérale (santé, conseil) | Hello bank Pro – Hello Business | 904,68 € env. | Compte, carte, virements, options financement | ≈ 445 € |
Pour choisir en connaissance de cause, les professions libérales ou les commerçants peuvent compléter cette analyse bancaire par une réflexion plus large sur leurs dispositifs de paiement, leurs solutions de financement et la sécurité de leurs flux.
Un article comme ce panorama des solutions de financement pour entrepreneurs permet d’anticiper les besoins d’emprunt ou de trésorerie qui viendront inévitablement avec la croissance de l’activité.
Pour les professionnels très dépendants du numérique (e-commerce, services en ligne), la question des paiements sur Internet et des risques de fraude devient centrale. Il est alors pertinent d’étudier les possibilités offertes par des cartes virtuelles dédiées à la prévention de la fraude, souvent intégrées ou compatibles avec les solutions des banques en ligne.
Cela permet de cloisonner les dépenses par usage ou par collaborateur et d’annuler facilement une carte compromise sans toucher aux autres moyens de paiement.
Les métiers de terrain, exigeants en flux financiers et en logistique, démontrent que les services bancaires 2026 ne se résument plus à un simple compte courant. Pour aller plus loin, il faut désormais regarder comment ces offres dialoguent avec les besoins des TPE et PME en plein développement.
Encaissement et terminal de paiement : le nerf de la guerre pour les commerçants
Pour un commerçant, la facture bancaire dépend largement du coût de l’encaissement par carte : location ou achat du terminal, commissions sur transactions, frais annexes.
Les banques en ligne proactives sur ce terrain proposent :
- Des TPE connectés à l’application bancaire, avec remontée automatique des opérations.
- Des offres packagées incluant compte + TPE + service de télécollecte.
- Des commissions ajustées en fonction du chiffre d’affaires ou du secteur.
- Des solutions d’encaissement mobile (smartphone transformé en terminal).
Cette intégration réduit la charge administrative et permet de suivre en temps réel les performances du point de vente. Combinée à des tarifs maîtrisés, elle rend la finance en ligne particulièrement pertinente pour ce type de clientèle, qui ne peut se permettre ni pannes répétées, ni coûts cachés.
TPE et PME : arbitrer entre banque digitale généraliste et spécialistes du compte pro
Lorsque l’entreprise franchit un certain seuil de chiffre d’affaires ou d’effectif, les enjeux bancaires se complexifient. Les TPE et PME ont besoin de plusieurs cartes, parfois de comptes secondaires, d’autorisations de découvert plus importantes, voire de solutions de financement moyen terme.
Les banques en ligne généralistes comme BoursoBank ou Hello bank doivent alors composer avec la concurrence d’acteurs spécialisés, tels que Qonto, manager.one ou Fiducial Banque.
Les Trophées 2026 montrent que, sur le profil « PME », c’est justement un spécialiste, Fiducial Banque, qui décroche la palme avec un tarif annuel d’environ 179,60 €, contre plus de 700 € en moyenne. Cela ne signifie pas pour autant que les banques en ligne grand public sont hors jeu.
Elles peuvent rester très pertinentes pour des structures légères, dont les besoins en conseil complexe ou en financement structuré sont limités. Mais dès que l’on touche à la gestion multi-utilisateurs, à la délégation de droits, à la comptabilité intégrée, les spécialistes du compte pro prennent souvent l’avantage fonctionnel.
Pour une petite agence de communication de dix personnes, dirigée par Marc, la question se pose ainsi :
- Doit-il privilégier une banque digitale généraliste, moins chère mais plus standardisée ?
- Ou opter pour un acteur spécialisé, un peu plus coûteux mais mieux intégré à ses outils ?
- Ses besoins en financement sont-ils ponctuels ou structurels (fonds de roulement, matériel) ?
- Souhaite-t-il centraliser toutes les dépenses cartes sur un seul portail, avec des accès par collaborateur ?
Les offres actuelles permettent souvent de mixer les approches : compte courant principal chez une banque en ligne économique, lignes de financement ou services spécifiques chez un spécialiste.
Pour éclairer ces arbitrages, il est utile de se pencher également sur la manière dont ces banques gèrent la sécurité, la conformité (KYC, lutte anti-blanchiment) et la protection des données, car une PME ne peut pas se permettre d’imprécision sur ces sujets.
Le tableau ci-dessous donne un exemple d’arbitrage entre banque généraliste en ligne et spécialiste du compte pro (valeurs indicatives) :
| Type d’entreprise | Solution privilégiée | Coût annuel estimé | Avantages principaux | Limites potentielles |
|---|---|---|---|---|
| TPE de 1 à 3 salariés | BoursoBank ou Hello bank | De 0 à 200 € env. | Tarifs très bas, simplicité d’usage | Fonctionnalités avancées parfois limitées |
| PME de 5 à 20 salariés | Spécialiste (Fiducial Banque, Qonto…) | De 180 à 700 € env. | Outils collaboratifs, intégration comptable | Coût un peu plus élevé |
| Startup en croissance | Mix banque en ligne + néobanque | Variable | Flexibilité, multi-devises, cartes virtuelles | Complexité de gestion multi-comptes |
Pour les dirigeants de PME, la dimension « sécurité » est particulièrement sensible. Mieux vaut donc s’informer sur les mécanismes de protection des données et des transactions.
Un article comme cette analyse sur la sécurité des banques en ligne offre des repères pour vérifier que votre établissement respecte les standards les plus exigeants, notamment en matière de chiffrement, de double authentification et de surveillance des opérations suspectes.
Les TPE et PME qui recourent à la finance en ligne pour diversifier leurs investissements ou leurs sources de financement peuvent aussi se retrouver exposées à de nouveaux actifs, comme les cryptomonnaies.
Pour garder la maîtrise du risque, il est pertinent de se documenter via des ressources spécialisées, par exemple un état des lieux des tendances actuelles des cryptoactifs, afin de distinguer clairement ce qui relève de la gestion bancaire classique et ce qui appartient au monde plus volatil de l’investissement numérique.
Cette réflexion sur la structure de l’entreprise et ses besoins réels prépare la dernière étape : intégrer dans votre décision les questions de cybersécurité, de cartes virtuelles et de parcours clients, qui deviennent incontournables dans l’univers professionnel.
PME et transformation numérique : un tandem avec la banque en ligne
La digitalisation des processus internes (facturation, RH, CRM) pousse les PME à rechercher des partenaires bancaires capables de s’intégrer à leur système d’information.
Les banques en ligne et acteurs spécialisés répondent à cette attente avec :
- Des exports comptables normalisés, compatibles avec les principaux logiciels.
- Des API pour automatiser certains flux (encaissements, rapprochements).
- Des comptes multi-utilisateurs avec droits différenciés par salarié.
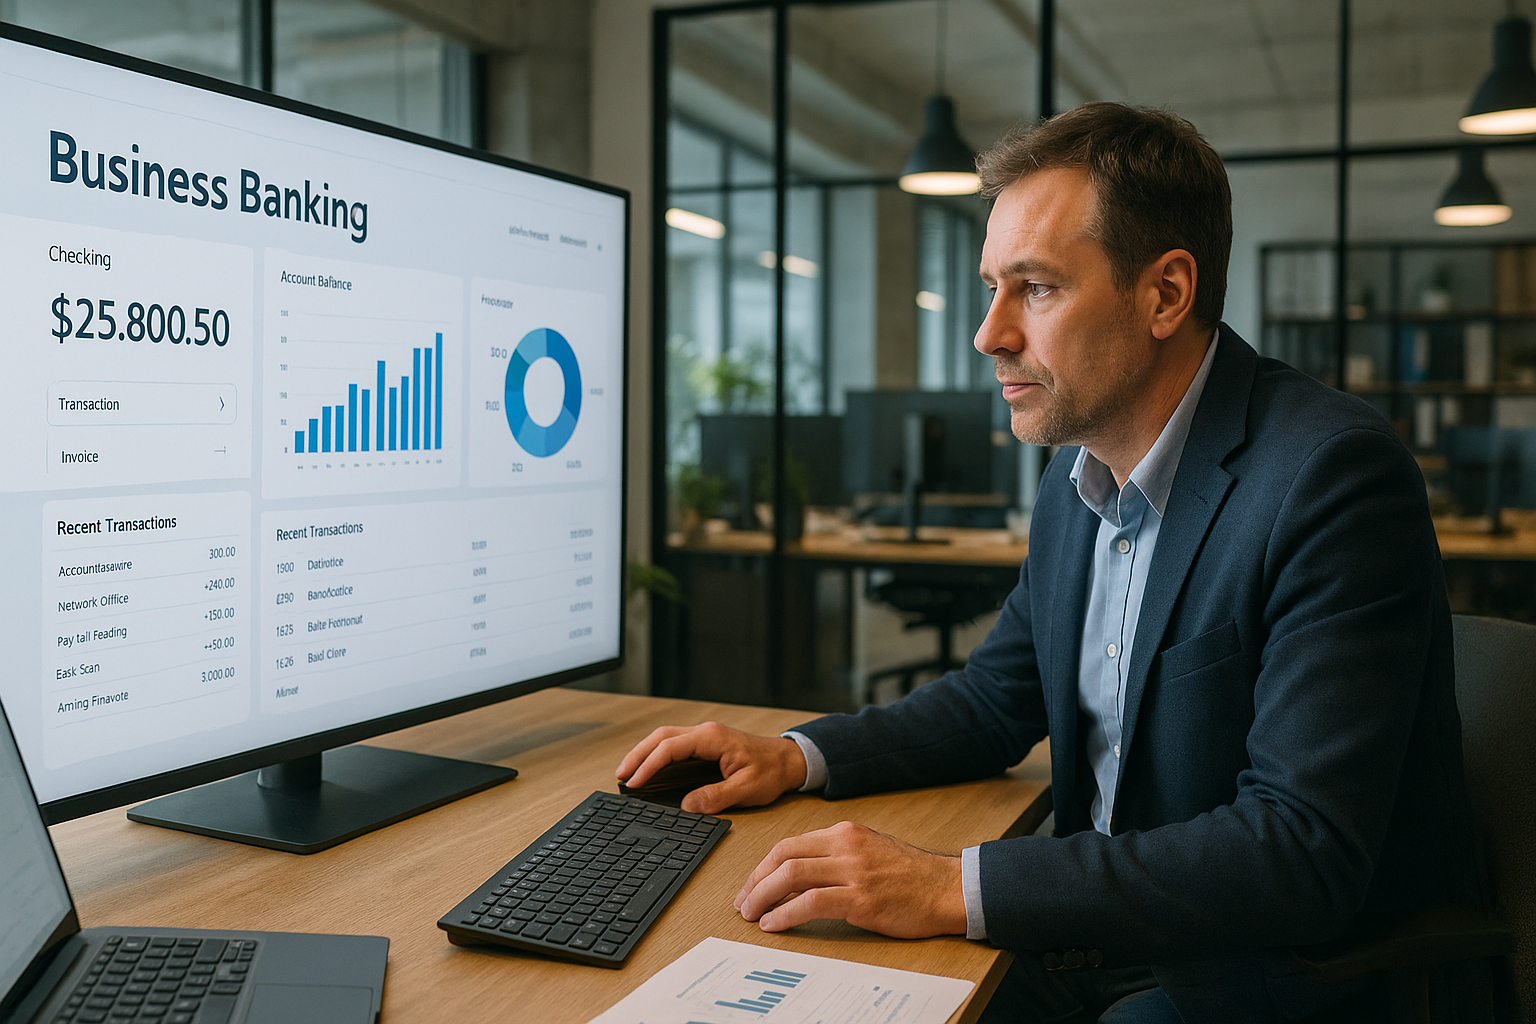
- Des tableaux de bord clairs pour suivre la trésorerie et les postes de dépenses.
En articulant ainsi banque et outils métiers, la PME gagne en réactivité et en visibilité, deux atouts majeurs pour affronter les imprévus du marché. C’est dans cette synergie que les services bancaires 2026 prennent tout leur sens pour les structures de taille intermédiaire.
Sécurité, cartes virtuelles et expérience utilisateur : les nouveaux critères de sélection des banques en ligne pro
Au-delà des prix, les professionnels exigent désormais un haut niveau de sécurité et une expérience utilisateur irréprochable. Authentification forte, notifications en temps réel, paramétrage des plafonds, blocage instantané des cartes : ces éléments ne sont plus des options.
Les banques en ligne qui s’adressent aux pros ont pris la mesure de ces attentes, en intégrant dans leurs applications des contrôles fins, parfois plus avancés que ceux de certaines banques traditionnelles.
Les cartes virtuelles se généralisent, notamment pour les dépenses en ligne, les abonnements logiciels et les achats ponctuels. Elles permettent :
- De créer une carte par fournisseur ou par projet, avec un plafond dédié.
- De limiter l’usage à un type de transaction ou à une durée précise.
- De supprimer instantanément la carte en cas de doute, sans impacter les autres moyens de paiement.
- De mieux tracer les dépenses, en les rattachant à un centre de coûts.
Pour approfondir ces sujets, des ressources comme ce focus sur une offre de néobanque avec cartes virtuelles montrent comment ces solutions peuvent coexister avec votre compte professionnel principal, par exemple pour isoler certains paiements en devises ou en ligne.
De leur côté, les banques en ligne pro « historiques » intègrent progressivement ces fonctionnalités, soit en interne, soit via des partenariats.
L’expérience utilisateur est un autre champ de bataille. Un responsable administratif qui doit effectuer des virements de masse tous les mois, exporter les relevés, préparer les pièces pour l’expert-comptable et suivre les remboursements de frais ne tolérera plus une interface confuse ou lente.
Les meilleures banques pour professionnels misent donc sur :
| Critère UX | Attente principale des pros | Réponse des banques en ligne |
|---|---|---|
| Clarté de l’interface | Comprendre instantanément la situation financière | Tableaux de bord visuels, graphiques de trésorerie |
| Rapidité des opérations | Effectuer un virement en quelques clics | Parcours simplifiés, modèles de bénéficiaires, favoris |
| Gestion multi-utilisateurs | Déléguer certaines opérations sans perdre le contrôle | Droits par rôle, double validation, journal d’actions |
| Support client | Obtenir une réponse rapide en cas de blocage | Chat en ligne, rappel téléphonique, FAQ contextualisée |
Les dirigeants soucieux de protéger leurs données et celles de leurs clients peuvent utilement compléter cette évaluation en consultant des analyses spécialisées comme ce guide complet sur la cybersécurité, afin de confronter les promesses marketing des banques aux pratiques techniques réellement mises en œuvre (cryptage, segmentation des systèmes, audit de sécurité).
En filigrane, on voit se dessiner un nouveau standard : pour être crédible auprès des professionnels, une banque digitale doit désormais associer des tarifs bas, une panoplie de moyens de paiement modernes (cartes physiques et virtuelles, liens de paiement, TPE connectés), une ergonomie soignée et une sécurité de haut niveau.
Ce n’est qu’à cette condition qu’elle peut prétendre devenir le partenaire de long terme d’un entrepreneur, d’un artisan ou d’un dirigeant de PME en 2026.
Vers un écosystème financier pro entièrement numérique
Les évolutions récentes laissent entrevoir un futur où l’ensemble du cycle financier d’une entreprise – de la facturation à l’encaissement, du paiement fournisseur à l’analyse de trésorerie – sera orchestré depuis un même environnement numérique.
Les services bancaires 2026 ne sont qu’une étape de ce mouvement, mais ils en sont un maillon central. En choisissant avec soin votre partenaire parmi les banques en ligne économiques, vous posez les bases d’un système financier plus lisible, plus réactif et plus compétitif, adapté à vos ambitions professionnelles.
Source: www.moneyvox.fr
Ces articles pourraient vous intéresser :
Cartes bancaires virtuelles : plafonds et durées limitées, des armes efficaces contre la fraude en l...

Le Top 6 des meilleures pierres fines d'investissement en 2026 ?
Banque en ligne : notre expérience immersive avec la création de cartes virtuelles chez Sumeria