Cartes bancaires virtuelles, plafonds personnalisables, durées limitées, paiements temporaires : ces outils ne sont plus des gadgets réservés aux technophiles. Ils s’imposent désormais comme des armes efficaces contre la fraude en ligne, au moment où les attaques informatiques et les vols de données se multiplient.
Les banques en ligne, dopées par leur succès auprès des particuliers, ont accéléré la démocratisation de ces services en les rendant simples, rapides et, souvent, gratuits. Derrière cette apparente facilité, se cache une véritable révolution dans la manière de concevoir la sécurité des paiements et le contrôle des dépenses.
À chaque achat sur Internet, vous pouvez générer en quelques secondes une nouvelle combinaison de numéros, avec un plafond ajusté à l’euro près et une durée d’utilisation réduite à quelques heures ou quelques jours. Si un pirate intercepte ces données, elles sont déjà inutilisables.
Cette logique de « jetable » bouleverse le rapport de force entre consommateurs et fraudeurs. Les grandes néobanques et établissements en ligne, comme ceux présentés dans les analyses sur les banques en ligne et leurs innovations, misent clairement sur ces cartes numériques pour gagner la confiance de leurs clients.
En bref
- Cartes bancaires virtuelles : des numéros de carte temporaires, liés à votre compte, pour réaliser des transactions sécurisées sans exposer votre carte physique.
- Plafonds modulables : vous définissez des montants maximums par achat ou par période, afin de renforcer la protection contre la fraude et d’affiner votre budget.
- Durées limitées : quelques minutes, 24 heures ou plus, selon l’usage ; au-delà, la carte devient inutilisable pour tout fraudeur.
- Paiements temporaires : idéaux pour un site peu connu, un abonnement à l’essai ou un achat ponctuel à l’étranger.
- Coût : souvent gratuit dans les banques en ligne, payant dans certains grands réseaux traditionnels, avec des écarts de prix notables.
- Gestion des cartes virtuelles : toutes les opérations se pilotent depuis une application ou un espace client, avec un historique clair et des paramètres détaillés.
- Cible prioritaire : les moins de 35 ans en sont des utilisateurs massifs, mais de plus en plus de familles et de professionnels s’y mettent.
Cartes bancaires virtuelles : fonctionnement, atouts et rôle des plafonds
Pour comprendre pourquoi les cartes bancaires virtuelles constituent une barrière solide face à la fraude en ligne, il faut d’abord saisir leur logique de base. Techniquement, il s’agit d’un alias de votre carte principale : un numéro, une date d’expiration et un cryptogramme générés à la demande, mais reliés au même compte. Dans la pratique, vous payez comme d’habitude sur un site marchand, sauf que vous ne communiquez jamais les informations de votre carte physique.
Imaginez Claire, habituée des achats sur des sites de billetterie et de petites boutiques en ligne. Avant de s’équiper, elle avait déjà subi une utilisation frauduleuse de sa carte après une faille de sécurité chez un commerçant. Depuis qu’elle génère à chaque achat une nouvelle carte virtuelle, le scénario change : si un pirate met la main sur ses numéros, ceux-ci sont déjà expirés ou plafonnés à un montant ridicule. Le gain en sérénité est immédiat.
Comment fonctionne concrètement une carte virtuelle au quotidien ?
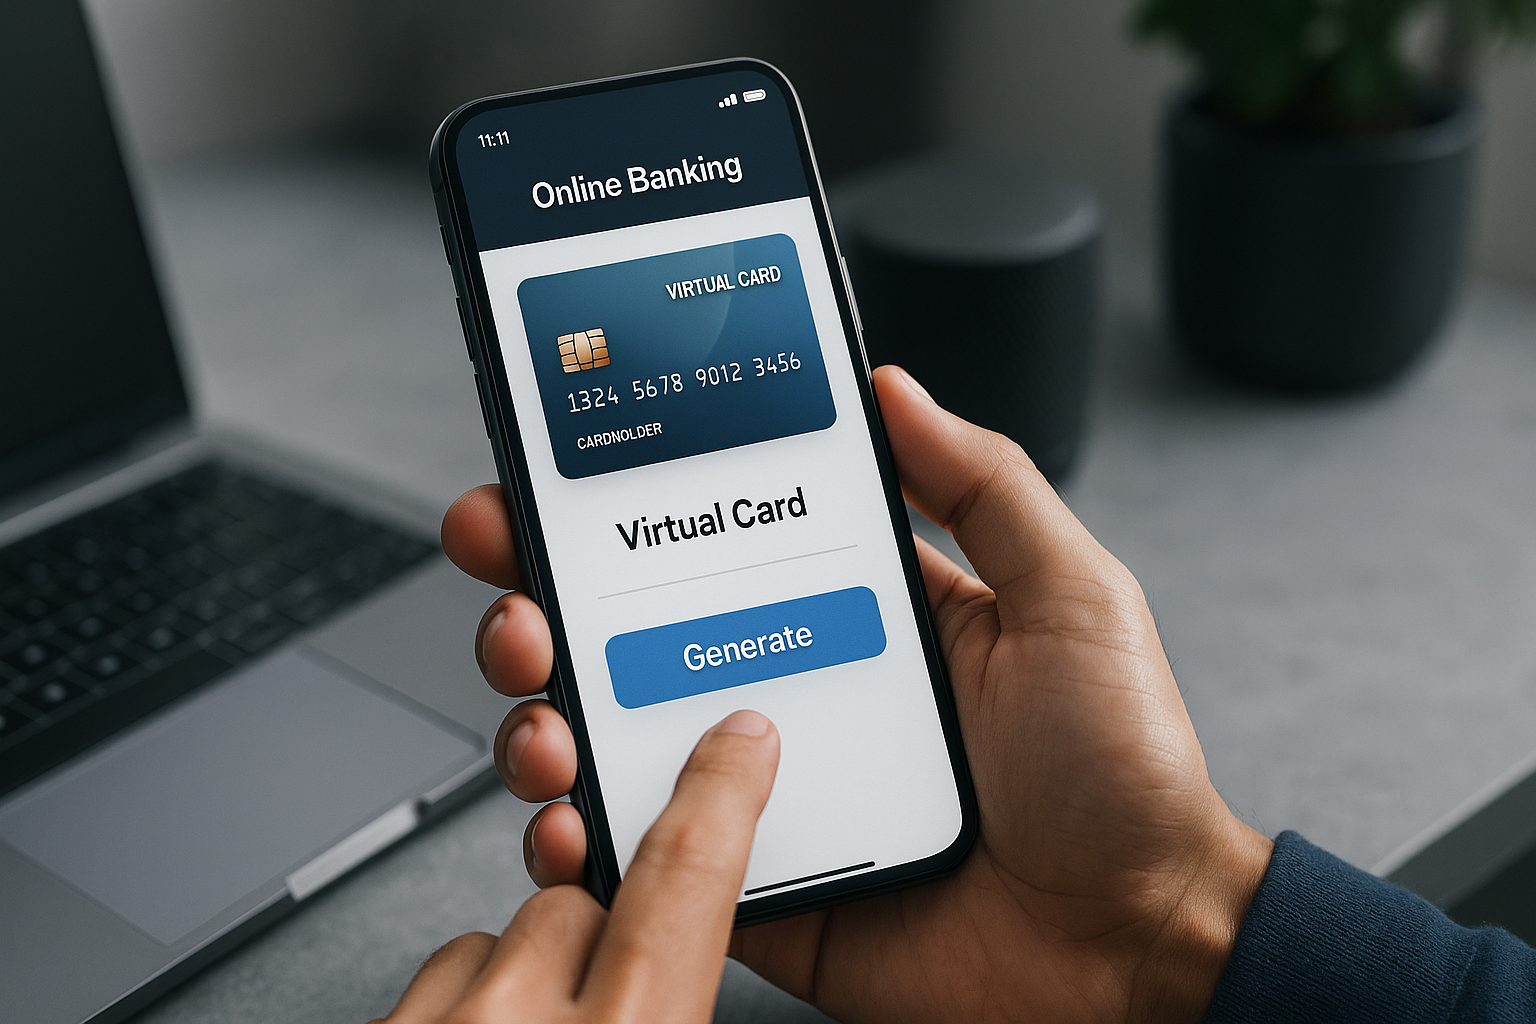
La création d’une carte numérique se fait en général en quelques gestes sur l’application de votre banque. Vous choisissez un montant maximum, parfois un nombre d’utilisations, et une durée de validité.
L’outil vous fournit aussitôt un ensemble complet d’informations de paiement à saisir sur le site commerçant. Votre compte est ensuite débité comme s’il s’agissait de votre carte ordinaire.
- Ouverture de l’application bancaire ou de l’interface web dédiée.
- Sélection de la fonction « carte virtuelle » ou « e-carte bleue ».
- Définition du plafond souhaité pour la transaction.
- Choix des durées limitées (valable une fois, 24 h, plusieurs jours…).
- Génération du numéro et saisie sur le site marchand.
Ce processus est pensé pour être plus rapide que la recherche d’une carte physique dans un portefeuille. C’est ce qui explique son adoption massive, en particulier dans l’univers des néobanques.
Les chiffres cités par plusieurs acteurs montrent que des centaines de milliers de cartes sont créées chaque mois, principalement par une clientèle jeune, mais pas seulement.
| Étape | Action de l’utilisateur | Impact sur la sécurité des paiements |
|---|---|---|
| Paramétrage du plafond | Saisir le montant maximum de la transaction | Limite les pertes possibles en cas de fraude en ligne |
| Choix de la durée | Définir la période de validité (minutes, heures, jours) | Réduit la fenêtre d’exposition du numéro |
| Génération de la carte | Valider la création de la carte virtuelle | Crée un alias non réutilisable après expiration |
| Paiement en ligne | Renseigner les coordonnées virtuelles sur le site | Préserve le numéro de la carte physique |
Cette articulation entre plafond et durée constitue le cœur de la protection. Plutôt que de faire reposer la sécurité sur un seul numéro permanent, la stratégie consiste à le fragmenter en petites unités, chacune strictement bornée.
Cette logique, proche de celle des jetons en cybersécurité, offre un rempart particulièrement efficace face aux fuites de données massives.
Pourquoi les plafonds sont-ils décisifs dans le contrôle des dépenses ?
Au-delà de la sécurité, les plafonds jouent un rôle clé dans le contrôle des dépenses. Nombre de clients utilisent désormais les cartes virtuelles comme un outil de pilotage budgétaire.
Par exemple, Pierre, qui souhaite limiter ses achats impulsifs sur les sites de vêtements, se fixe un montant mensuel et crée une carte virtuelle dédiée à ces achats, avec un plafond précis. Une fois le plafond atteint, il est contraint de réfléchir avant de générer un nouveau moyen de paiement.
- Encadrer les achats sur certaines catégories de dépenses (loisirs, jeux en ligne, micro-achats).
- Limiter les risques d’abonnements non souhaités en contrôlant les montants récurrents.
- Protéger les adolescents disposant d’accès à des plateformes en ligne.
Ce mécanisme permet aussi de distinguer aisément les dépenses par univers : une carte virtuelle pour les voyages, une autre pour les plateformes de streaming, une troisième pour les achats professionnels. La gestion des cartes virtuelles devient alors une façon de compartimenter sa vie financière et de conserver une vision claire des flux.
Durées limitées et paiements temporaires : une barrière contre la fraude en ligne
Les durées limitées sont l’autre pilier de ces solutions. Là où une carte classique reste valide plusieurs années, une carte virtuelle peut être programmée pour expirer après un unique paiement ou au bout de quelques heures.
Sur un site marchand peu connu ou récemment créé, cette brièveté est déterminante. Même si le site est compromis par un pirate, la fenêtre durant laquelle les données ont une quelconque valeur est extrêmement courte.
Cette logique est particulièrement pertinente face à deux menaces actuelles : les failles sur les plateformes de e-commerce, et l’arnaque au faux conseiller bancaire.
Dans le premier cas, la carte virtuelle agit comme un « pare-feu » : le numéro intercepté est déjà condamné.
Dans le second, même si un escroc parvient à obtenir certains éléments, il ne dispose ni de la bonne carte, ni des bons paramètres de validité, ce qui rend la manœuvre beaucoup moins rentable.
Paiements temporaires : des usages concrets au quotidien
Les paiements temporaires se révèlent très utiles dans de nombreuses situations du quotidien, que ce soit pour les particuliers ou les indépendants.
Prenons l’exemple d’une location de logement de vacances réservée sur un site étranger. Vous pouvez créer une carte virtuelle valable uniquement le temps de confirmer la réservation, avec un plafond strictement égal au montant attendu.
- Achat sur un site étranger peu connu.
- Inscription à un service en essai gratuit avec risque de prélèvements cachés.
- Réservation ponctuelle (hôtel, location de voiture, billet événementiel).
Pour chaque cas, la définition d’une durée courte et d’un montant précis encadre strictement l’opération. Une fois la transaction réalisée, la carte perd sa raison d’être. Cette approche répond à une crainte fréquente : « Et si ce site continuait à me débiter sans mon accord ? ». Avec une carte virtuelle qui expire rapidement, cette inquiétude se dissipe.
| Type de paiement temporaire | Durée recommandée | Stratégie de plafond |
|---|---|---|
| Essai gratuit avec renouvellement automatique | 30 jours maximum | Plafond légèrement supérieur au premier prélèvement prévu |
| Achat unique sur un nouveau site | 24 heures | Plafond égal au montant de l’achat + petite marge |
| Réservation de voyage | Durée de la transaction uniquement | Plafond adapté au prix du billet ou de la chambre |
| Commande d’un service à l’étranger | Quelques jours | Plafond fixé en fonction du devis accepté |
Certains établissements, comme ceux analysés dans les dossiers sur les cartes virtuelles conçues pour lutter contre la fraude, vont encore plus loin en permettant de limiter non seulement la durée et le montant, mais aussi le type de commerçant ou le pays d’utilisation. Ce niveau de granularité donne aux utilisateurs un sentiment réel de maîtrise, tout en compliquant considérablement la tâche des fraudeurs.
Protection contre la fraude : un changement de paradigme
Dans l’ancienne logique, on cherchait surtout à détecter la fraude après coup : alertes SMS, appels de la banque, contestation d’opérations. Avec les cartes virtuelles, les transactions sécurisées sont pensées en amont. On réduit la surface d’attaque en fractionnant le risque. Chaque numéro temporaire devient un micro-actif sans grande valeur pour un cybercriminel.
- La carte physique est moins exposée, donc moins souvent compromise.
- Les sommes potentiellement détournables sont faibles.
- Les fenêtres temporelles d’exploitation sont réduites.
Le résultat, c’est une baisse significative des impacts pour le client, même si les attaques continuent d’exister. La question n’est plus « comment éviter toute tentative de fraude », mais « comment empêcher qu’une tentative réussie ne provoque de lourdes conséquences ». C’est précisément ce changement de perspective qui fait des cartes virtuelles une étape importante dans l’histoire de la protection des paiements.
Coûts, offres bancaires et choix de la meilleure solution virtuelle
La question du coût reste centrale lorsque l’on évoque ces services. Les banques en ligne et néobanques ont beaucoup contribué à banaliser les cartes virtuelles en les intégrant gratuitement à leurs offres.
Des acteurs comme Fortuneo, Revolut, Boursobank ou encore les nouveaux arrivants décrits dans les analyses sur les solutions de cartes virtuelles innovantes proposent souvent une génération illimitée de cartes numériques sans frais supplémentaires.
À l’inverse, certaines banques traditionnelles facturent un abonnement annuel pour l’accès à ce service. Les tarifs observés varient autour d’une dizaine d’euros par an, avec parfois des packages plus complets qui incluent d’autres protections.
Pour un utilisateur intensif, ce surcoût peut être vite amorti par le confort et la sécurité apportés ; pour un utilisateur occasionnel, le choix de la banque devient plus stratégique.
Comparer les offres : entre gratuité et services additionnels
Pour choisir la meilleure solution, il est utile de comparer plusieurs critères et pas seulement le prix. Un établissement gratuit mais limité en fonctions peut être moins intéressant qu’un concurrent facturant quelques euros pour un service plus flexible.
Les comparatifs de produits bancaires, comme ceux consacrés au choix d’une carte bancaire professionnelle performante, montrent d’ailleurs que les fonctionnalités de gestion en ligne pèsent de plus en plus dans la décision.
- Frais éventuels pour l’activation du service.
- Nombre de cartes virtuelles générables par mois.
- Souplesse des plafonds et des durées.
- Ergonomie de l’application de gestion.
| Type de banque | Coût typique du service | Avantages principaux | Limites à considérer |
|---|---|---|---|
| Banque en ligne / néobanque | Souvent gratuit | Création rapide, illimitée, interface mobile fluide | Parfois moins de services physiques (agences) |
| Banque traditionnelle | Autour de 10–14 €/an | Accompagnement en agence, intégration avec d’autres services premium | Fonctionnalités parfois moins évoluées |
| Banque hybride (agence + digital avancé) | Variable, souvent inclus dans certains packs | Bon compromis entre proximité et technologie | Tarification parfois complexe à lire |
Au-delà des particuliers, les professionnels et indépendants gagnent aussi à examiner ces paramètres. Une société qui équipe ses collaborateurs de cartes virtuelles peut par exemple les assigner à des projets précis, tout en prévenant les abus grâce à des plafonds serrés et à des durées adaptées à chaque mission.
Rapport coût/bénéfice : comment raisonner ?
Pour évaluer le rapport coût/bénéfice, il est utile de mesurer la valeur de la tranquillité d’esprit. Un épisode de fraude peut impliquer plusieurs heures de démarches, des délais de remboursement et un stress non négligeable.
Face à cela, un service de cartes virtuelles bien conçu représente une forme d’assurance préventive. Même payant, il peut être très rentable si vous achetez régulièrement en ligne ou sur des plateformes internationales.
- Calculer la fréquence de vos achats en ligne.
- Estimer les sommes moyennes engagées.
- Mesurer le temps et l’énergie que prendrait la gestion d’une fraude.
En croisant ces éléments, beaucoup de consommateurs concluent que la gratuité n’est qu’un critère parmi d’autres. La vraie question devient : « Quelle solution me permet de maîtriser au mieux mes plafonds, mes durées et ma visibilité sur les opérations ? ». C’est cette réflexion qui devrait guider votre choix, au-delà des slogans commerciaux.
Gestion des cartes virtuelles et contrôle avancé des dépenses
La gestion des cartes virtuelles ne se limite pas à leur création. Les meilleures solutions permettent de les suivre, de les modifier, voire de les supprimer à tout moment. Cette gestion fine s’inscrit dans une tendance plus large à la personnalisation des services financiers. Vous configurez vos cartes comme vous paramétrez une application : selon vos besoins réels, et non selon un modèle unique imposé à tous.
De nombreux clients s’en servent pour structurer leur budget. Marie, par exemple, consacre une carte virtuelle distincte à ses abonnements numériques, avec un plafond mensuel fixe. Une autre est dédiée aux dépenses de loisirs. Cette segmentation lui permet de voir en un coup d’œil, dans son application, où part son argent, et d’ajuster ses habitudes avant que les dérives ne deviennent problématiques.
Outils de suivi et d’optimisation des dépenses
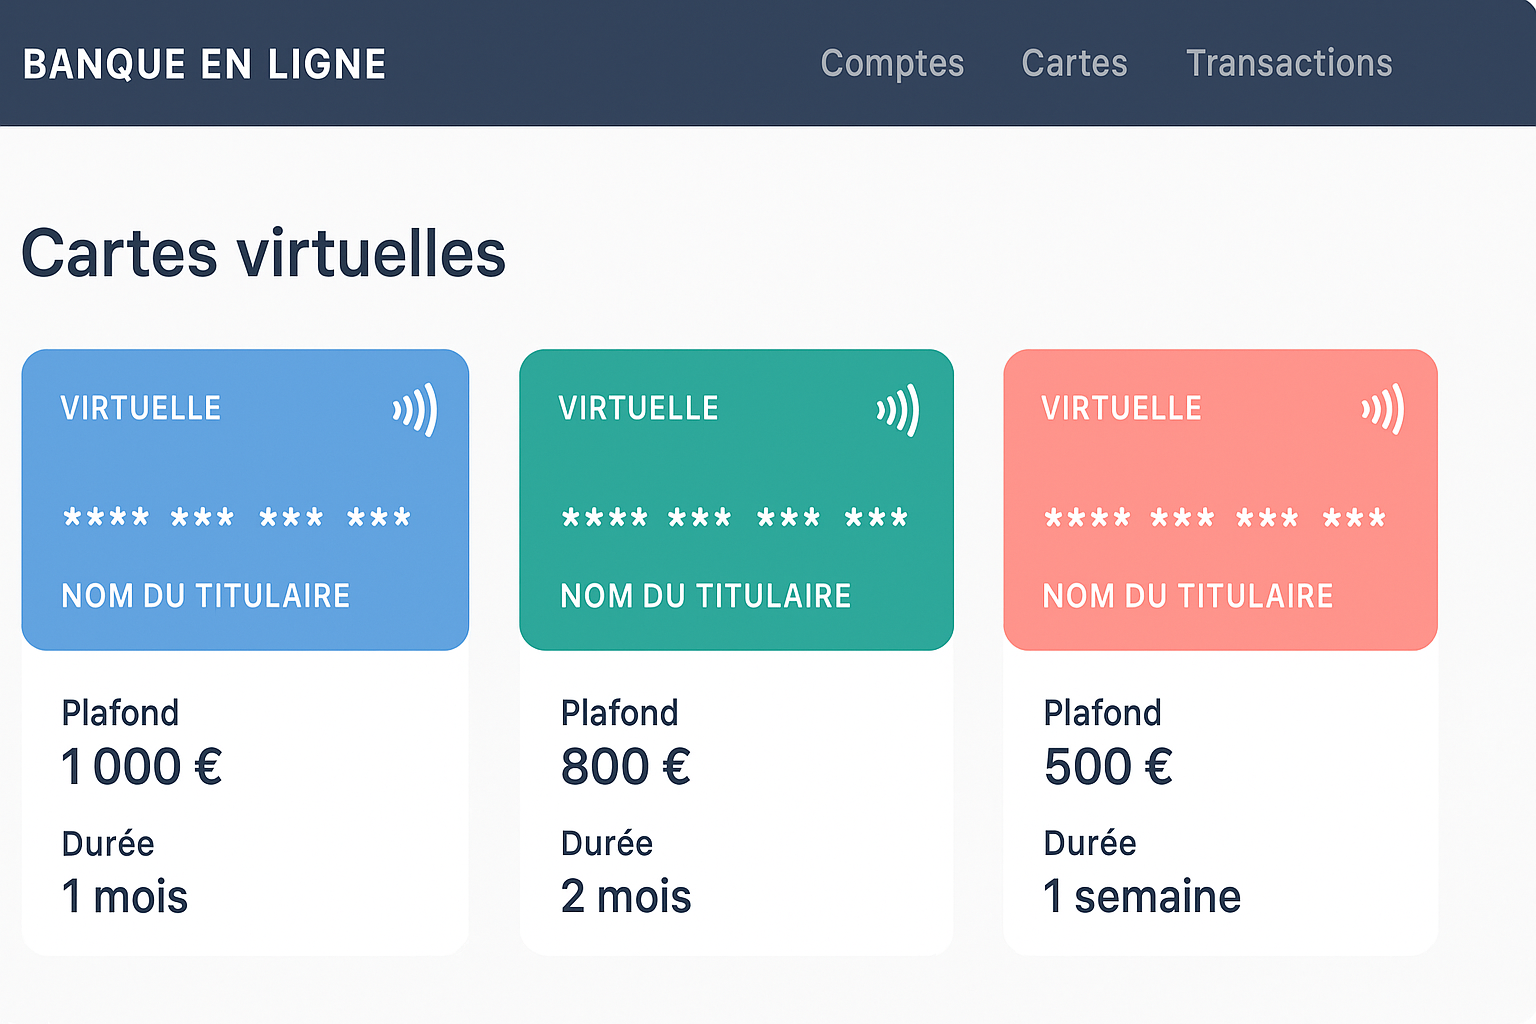
Les interfaces modernes proposent souvent un tableau de bord regroupant toutes les cartes actives et expirées. Vous y visualisez les montants consommés, les dates d’échéance et les commerçants associés. Cette transparence renforce votre capacité à agir rapidement en cas d’anomalie ou tout simplement à réorienter vos priorités de consommation.
- Visualisation instantanée des cartes actives et inactives.
- Alertes en cas d’atteinte d’un plafond.
- Possibilité de désactiver une carte en un geste.
| Fonction de gestion | Utilité pour l’utilisateur | Impact sur le contrôle des dépenses |
|---|---|---|
| Historique par carte virtuelle | Suivi précis des dépenses associées | Meilleure compréhension des habitudes de consommation |
| Modification du plafond à distance | Adaptation en temps réel à un besoin ponctuel | Éviter les blocages tout en limitant les excès |
| Suspension ou suppression immédiate | Réaction rapide en cas de suspicion de fraude | Réduction immédiate du risque financier |
| Catégorisation des cartes (loisirs, pro, voyages) | Organisation claire des moyens de paiement | Contrôle renforcé sur chaque type de dépense |
Les banques les plus avancées proposent même de lier ces cartes à des outils de coaching budgétaire. Des recommandations peuvent surgir lorsque vos dépenses dépassent certains seuils, vous incitant à reconfigurer vos plafonds ou à revoir la durée de validité de certaines cartes.
Perspectives : vers une généralisation des cartes virtuelles dans la banque en ligne
Au regard de ces évolutions, il est logique que les cartes virtuelles occupent une place croissante dans les offres bancaires.
Les analyses consacrées aux tendances des banques en ligne montrent que la clientèle attend désormais cette fonction comme un standard, au même titre que les virements instantanés ou les notifications en temps réel. Pour les établissements, ne pas la proposer devient un handicap compétitif.
- Renforcement continu des mécanismes de protection contre la fraude.
- Intégration avec d’autres outils de gestion financière personnelle.
- Adaptation aux besoins des familles, des professions libérales et des petites entreprises.
Cette généralisation n’implique pas la disparition de la carte physique, toujours indispensable pour les retraits et les paiements en magasin. Elle fait plutôt émerger un duo complémentaire : une carte réelle pour le quotidien présentiel, et des cartes virtuelles multi-usages pour tout ce qui concerne le monde numérique.
Dans un environnement où les attaques sont devenues une donnée structurelle, cette combinaison donne un équilibre pertinent entre praticité, sécurité et maîtrise de vos finances.
Source: www.rtl.fr