Longtemps dominée par la carte bancaire, la vie quotidienne des consommateurs bascule progressivement vers le paiement mobile sans contact.
Smartphone à la main, montre connectée au poignet, vous payez vos achats en une seconde, sans sortir de portefeuille, et parfois même sans emporter votre carte physique.
L’essor de la transaction sans contact s’explique par un mélange de praticité, de rapidité de paiement et de sécurité renforcée, porté par la technologie NFC et les applications de paiement comme Apple Pay, Google Pay ou Samsung Pay.
Les banques en ligne, les néobanques et les acteurs traditionnels se sont engouffrés dans cette transformation, au point que ce réflexe numérique devient la nouvelle norme en magasin, dans les transports ou sur internet.
Ce basculement n’est pas qu’un phénomène de mode. Il redéfinit le rôle du compte courant, du portefeuille numérique et même de la carte elle-même, qui se dématérialise en carte virtuelle.
Les chiffres d’adoption augmentent chaque année, notamment chez les 18-25 ans, mais aussi chez des publics plus larges dès lors que l’expérience utilisateur se simplifie. Peu à peu, l’idée de ne plus avoir de plastique dans son porte-cartes ne semble plus si futuriste.
Reste une question centrale : en quoi le téléphone, la montre ou l’ordinateur deviennent-ils plus efficaces que la carte bancaire, alors que celle-ci avait déjà ringardisé le chèque et largement réduit l’usage des espèces ?
En bref :
- Le paiement mobile s’appuie sur la technologie NFC et parfois les QR codes pour offrir une transaction sans contact plus fluide que la carte bancaire classique.
- Sa praticité repose sur le tout-en-un : smartphone, portefeuille numérique, cartes de fidélité, billets et titres de transport dans le même appareil.
- Les mécanismes de sécurité (biométrie, tokenisation, cartes virtuelles) protègent mieux vos données que le simple code PIN.
- La rapidité de paiement en caisse réduit les files d’attente, ce qui séduit aussi bien les commerçants que les clients.
- Les banques mobiles et banques en ligne multiplient les offres et les innovations, des virements instantanés Wero à Paylib entre amis.
- Les objets connectés, notamment les meilleures montres connectées, transforment votre poignet en terminal de paiement autonome.
Paiement mobile et carte bancaire : un duel sur l’aspect pratique au quotidien
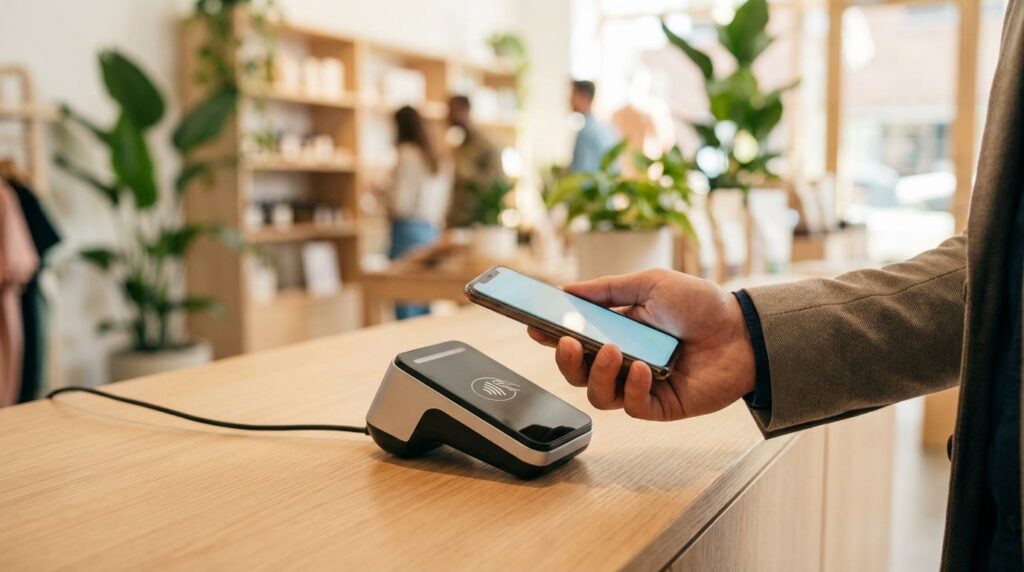
La scène est devenue familière : à la caisse d’un commerce, une personne approche son téléphone du terminal et la transaction sans contact est validée avant même que vous ayez eu le temps de sortir votre carte bancaire de votre poche.
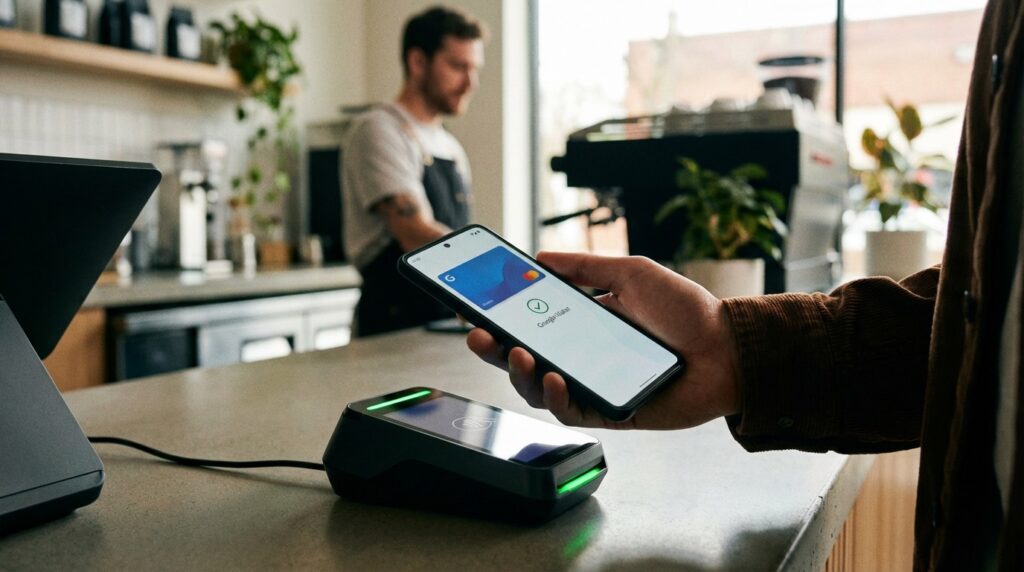
Ce scénario illustre la bascule en cours vers le paiement mobile, rendu possible par la technologie NFC intégrée dans la majorité des smartphones récents.
Là où la carte imposait de la chercher, de l’insérer ou de la tapoter, le téléphone ou la montre connectée sont déjà dans votre main pour consulter un message, votre liste de courses ou vos notifications.
Pour comprendre pourquoi ce mode de règlement est jugé plus pratique, il faut regarder comment s’organise une journée type.
Prenons l’exemple de Camille, jeune cadre citadine.
Le matin, elle valide son transport en commun grâce à son portefeuille numérique. À la pause-café, elle paie son expresso en un geste sur le TPE du bar. Le midi, elle règle la note au restaurant, puis partage l’addition avec ses collègues via une application de virement instantané. Le soir, elle achète en ligne un cadeau pour un ami, depuis son canapé, grâce à une carte virtuelle stockée dans son application de banque mobile.
À aucun moment, elle n’a eu besoin de sortir sa carte plastique.
Cette fluidité repose sur plusieurs avantages concrets :
- Un seul objet à emporter : le téléphone regroupe moyens de paiement, cartes de fidélité, titres de transport et parfois même vos clés numériques.
- Une ergonomie pensée pour la vitesse : double-clic sur le bouton latéral, reconnaissance faciale ou empreinte, puis validation immédiate sur le terminal.
- Moins de limites pratiques : les plafonds de paiement sans contact sont plus souples avec le mobile qu’avec la carte, ce qui couvre davantage de situations.
- Un suivi des dépenses en temps réel : chaque transaction s’affiche instantanément dans votre application bancaire.
Du côté des commerçants, la perception est similaire. Les files avancent plus vite, notamment dans la grande distribution, les boulangeries ou les cafés.
Moins de manipulation d’espèces, moins de recherche de monnaie, et une diminution sensible du temps passé à expliquer le fonctionnement du terminal puisqu’il suffit au client d’approcher son smartphone. Cette efficacité en caisse contribue fortement à la sensation de confort ressentie par les clients.
Comparé à la carte bancaire, le paiement via smartphone apporte aussi un gain de flexibilité pour les usages ponctuels. Vous avez oublié votre portefeuille en partant faire vos courses ? Tant que votre téléphone est dans votre poche, vous pouvez régler vos achats.
De la même manière, si vous devez prêter un moyen de paiement à un proche, vous pouvez générer une carte virtuelle à usage unique, bien plus simple à sécuriser qu’un prêt de carte physique. Certaines offres modernes, comme les solutions de cartes virtuelles, ont d’ailleurs bâti tout leur modèle sur cette logique de dématérialisation.
Ce différentiel de praticité se lit aussi dans l’adoption rapide du mobile par les jeunes générations. Les 18-25 ans, déjà habitués aux achats in-app, aux abonnements en ligne et à la musique en streaming, n’envisagent plus le paiement comme un geste séparé, mais comme une simple étape intégrée à leur usage numérique.
Pour eux, devoir sortir une carte et saisir un code rappelle presque une époque révolue. Cette tendance s’étend progressivement à d’autres tranches d’âge, à mesure que les banques et néobanques simplifient la configuration des applications de paiement.
| Critère | Paiement mobile | Carte bancaire physique |
|---|---|---|
| Objet à emporter | Smartphone ou montre déjà utilisés pour d’autres tâches | Carte dédiée à ne pas oublier |
| Temps moyen en caisse | Très rapide, geste unique | Insertion ou contact + code au-delà d’un certain montant |
| Plafond sans contact | Souvent plus élevé, paramétrable par la banque | Plafond fixe, par exemple 50 € par opération |
| Gestion des cartes | Plusieurs cartes dans le même portefeuille numérique | Une carte physique par compte ou usage |
| Suivi des dépenses | Notifications instantanées, historique détaillé | Relevés différés si l’application n’est pas consultée |
À mesure que ces avantages deviennent visibles au quotidien, le paiement mobile s’impose comme un standard, poussant la carte bancaire à se réinventer sous forme virtuelle pour rester dans la course.
Technologie NFC, QR codes et portefeuille numérique : les coulisses du paiement mobile
Derrière la simplicité d’un geste en caisse se cache une mécanique technologique sophistiquée. La plupart des transactions sans contact en paiement mobile reposent sur la technologie NFC, acronyme de Near Field Communication, ou communication en champ proche.
Concrètement, lorsque vous approchez votre smartphone du terminal de paiement, les deux appareils échangent des données chiffrées à très courte distance, généralement moins de quatre centimètres.
Ce protocole est le même que celui utilisé par les cartes sans contact, mais le téléphone ajoute une couche logicielle puissante grâce à son système d’exploitation et à l’application de banque mobile.
En complément du NFC, certains acteurs ont choisi le QR code comme canal de transaction sans contact. Dans ce cas, c’est le commerçant qui affiche un code à l’écran ou sur le ticket, que vous scannez avec l’appareil photo de votre téléphone.
Ce mécanisme est notamment utilisé par des solutions spécialisées dans la restauration ou les paiements de proximité. Il peut sembler un peu moins intuitif que le simple tapotement sur le terminal, mais il a l’avantage de fonctionner même lorsque le TPE ne dispose pas de NFC ou dans des contextes spécifiques (paiement à table, borne de commande, etc.).
Au-dessus de ces briques techniques se trouve le portefeuille numérique, c’est-à-dire l’application qui centralise vos moyens de paiement. Sur iPhone, il s’agit d’Apple Pay, sur Android de Google Pay ou Samsung Pay, auxquels s’ajoutent des solutions comme Garmin Pay pour les montres ou d’autres portefeuilles proposés par certaines banques.
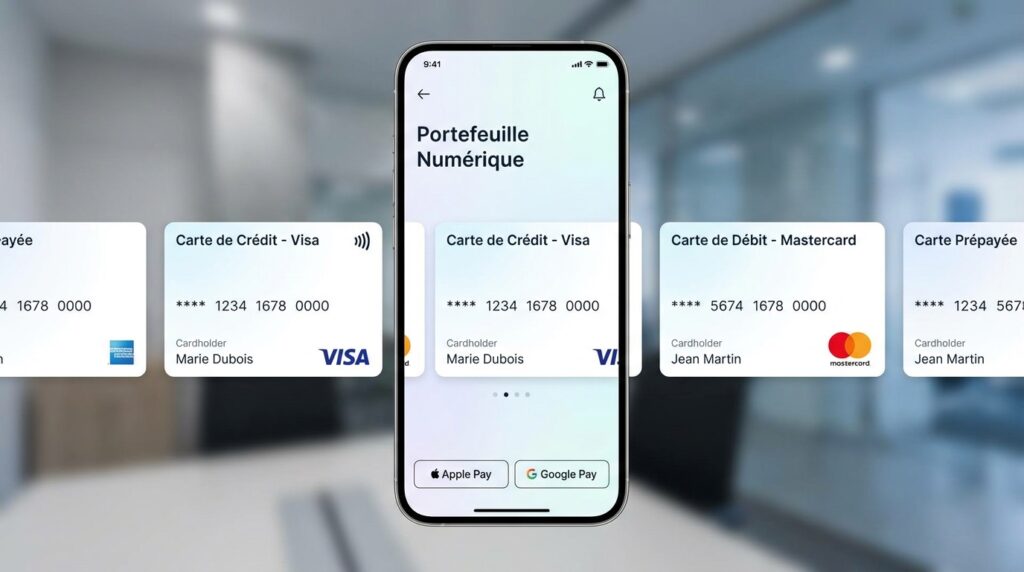
C’est dans ce coffre-fort virtuel que sont stockées les données de votre carte bancaire et parfois vos cartes de fidélité, cartes de transport, billets d’avion et même certains documents d’identité.
- Enregistrement de la carte : vous ajoutez votre carte dans le portefeuille numérique via l’app de votre banque ou en scannant la carte avec l’appareil photo.
- Création d’un identifiant unique : le système ne stocke pas directement le numéro de votre carte, mais génère un jeton chiffré propre à l’appareil.
- Authentification : au moment du paiement, vous validez la transaction avec votre visage, votre empreinte digitale ou un code complexe.
- Communication avec le TPE : l’appareil envoie au terminal les données nécessaires via NFC ou QR code, qui les transmet à la banque pour autorisation.
Les banques en ligne et néobanques ont largement contribué à démocratiser ces usages. Certaines d’entre elles, présentées dans des comparatifs comme les analyses des meilleures banques en ligne, proposent l’activation du paiement mobile en quelques clics depuis l’app, sans passer par une agence.
Ce raccourci est particulièrement apprécié par les entrepreneurs individuels et les indépendants, qui gèrent leur trésorerie depuis leur smartphone et peuvent lier facilement leur compte professionnel à leur portefeuille numérique.
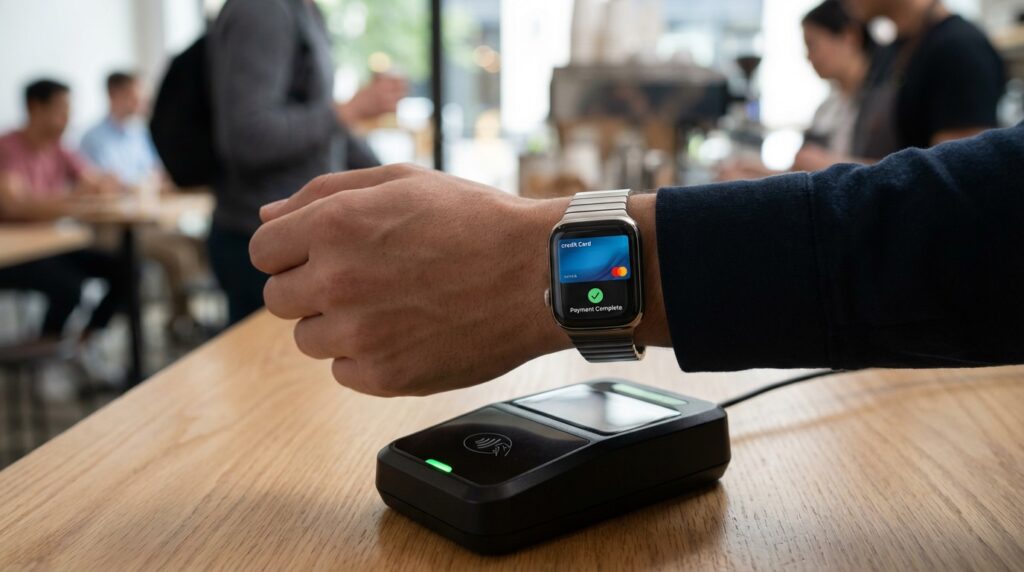
Les objets connectés renforcent encore cette présence numérique. Une montre compatible NFC, par exemple l’un des modèles testés dans les avis sur les montres connectées en acier inoxydable, permet de payer même lorsque votre téléphone reste au fond du sac.
Cette extension du paiement au poignet crée un nouveau geste, encore plus discret : un simple tour de main devant le terminal suffit, très utile pour les sportifs, les usagers des transports ou toute personne ayant les mains encombrées.
| Composant | Rôle dans le paiement mobile | Bénéfice pour l’utilisateur |
|---|---|---|
| Technologie NFC | Échange de données chiffrées à courte distance | Paiement ultra-rapide, geste intuitif |
| QR code | Encodage des informations de paiement dans une image | Alternative lorsque le TPE n’est pas NFC |
| Portefeuille numérique | Centralisation des cartes et moyens de paiement | Tout-en-un sur le smartphone ou la montre |
| Application de banque mobile | Gestion des cartes, plafonds, opposition | Contrôle en temps réel, paramétrage fin |
| Serveurs bancaires | Autorisation et compensation des transactions | Garantie de bonne fin du paiement |
En comprenant ces mécanismes, vous mesurez que la supériorité pratique du paiement mobile n’est pas qu’une question d’interface agréable, mais le résultat d’une architecture technique pensée pour minimiser les frictions à chaque étape du règlement.
Sécurité et cartes virtuelles : pourquoi le mobile protège mieux que la carte physique
L’un des paradoxes du paiement mobile est qu’il est souvent perçu comme risqué parce qu’il s’appuie sur un téléphone connecté à internet, alors qu’en réalité il affiche un niveau de sécurité supérieur à la majorité des cartes physiques.
Ce renversement s’explique par la combinaison de plusieurs couches de protection : biométrie, tokenisation, autorisations dynamiques et possibilité de bloquer immédiatement les moyens de paiement en cas de perte ou de vol.
À la base, l’accès au téléphone est lui-même verrouillé. Pour déverrouiller votre appareil et accéder à vos applications de paiement, vous devez souvent utiliser une empreinte digitale, la reconnaissance faciale ou un code long. En cas d’échec répété, le smartphone se bloque.
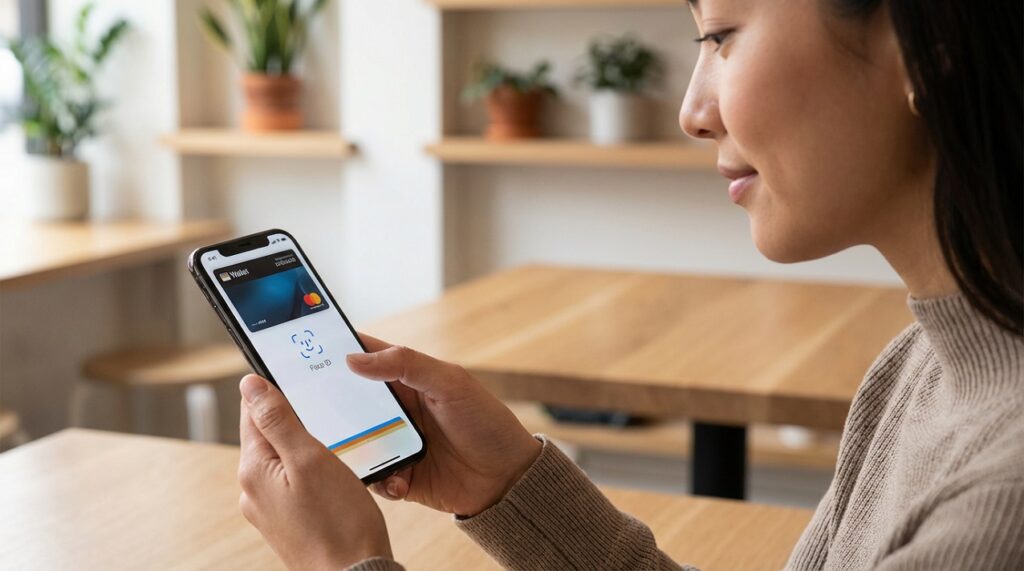
Cette étape élimine une grande partie des risques de fraude liés à un vol classique dans les transports en commun ou dans un lieu fréquenté. À l’inverse, une carte bancaire subtilisée dans un portefeuille peut être utilisée sans code jusqu’aux plafonds autorisés pour le sans contact.
Vient ensuite la tokenisation, un concept clé. Lorsque vous enregistrez votre carte dans un portefeuille numérique, le numéro réel de la carte n’est pas transmis à chaque paiement. Le système génère un identifiant unique, un « jeton » chiffré, propre à votre appareil et à votre carte.
Lors du règlement, c’est ce jeton qui circule, et non les données sensibles. Même si ce jeton était intercepté, il serait inutilisable sur un autre appareil ou un autre site. Cette architecture limite considérablement les risques de copies de cartes et de réutilisation frauduleuse.
- Biométrie obligatoire pour valider les paiements au-delà d’un certain montant.
- Tokenisation qui masque le numéro réel de la carte.
- Alertes en temps réel à chaque transaction.
- Blocage et désactivation à distance du moyen de paiement en cas de perte ou vol du téléphone.
La montée en puissance des cartes bancaires virtuelles amplifie encore cet avantage. De nombreuses banques et fintechs proposent de générer, depuis l’app, des numéros temporaires pour vos achats en ligne. Ces cartes éphémères, détaillées dans des dossiers comme les analyses des cartes bancaires virtuelles contre la fraude, ont une durée de vie limitée ou un plafond très précis.
En cas de fuite de données sur un site, le numéro étant déjà expiré ou inutilisable ailleurs, le risque de dommage est minime.
Ce modèle s’inscrit dans un mouvement plus large de renforcement de la cyberprotection. Les réglementations européennes (authentification forte, contrôle des accès, limitation des données stockées) poussent les établissements à revoir leurs systèmes.
Pour comprendre ce contexte, les ressources pédagogiques sur la cybersécurité, comme celles consacrées à la protection des données personnelles, montrent bien comment le téléphone devient une clé d’accès sécurisée plutôt qu’un point faible.
| Mécanisme de sécurité | Paiement mobile | Carte bancaire classique |
|---|---|---|
| Authentification | Biométrie + code + verrouillage appareil | Code PIN à 4 chiffres, parfois pas demandé en sans contact |
| Exposition du numéro de carte | Numéro réel masqué, utilisation de jetons | Numéro inscrit sur la carte et transmis plus souvent |
| Réaction en cas de perte | Blocage à distance via l’app, géolocalisation possible | Appel au service client, délai avant opposition |
| Utilisation par un voleur | Difficile sans accès au téléphone et à la biométrie | Sans contact possible jusqu’au plafond, sans code |
| Achat en ligne sécurisé | Cartes virtuelles à usage unique ou limité | Numéro unique pour tous les sites, plus exposé |
Les banques en ligne ont été parmi les premières à intégrer ces mécanismes, souvent mis en avant dans les comparatifs de banques en ligne axées sur la sécurité.
Elles misent sur une combinaison d’alertes personnalisables, d’outils d’analyse de comportement et de cartes virtuelles anti-fraude, décrites dans des guides dédiés aux cartes virtuelles antifraude. Ce niveau de protection, difficile à atteindre avec une simple carte plastique, constitue un argument décisif en faveur du smartphone comme nouveau standard de paiement.
Vitesse, fluidité et nouvelles habitudes de consommation
La rapidité de paiement est au cœur de l’attrait du paiement mobile. Là où la carte bancaire oblige à un enchaînement de gestes – sortir le portefeuille, trouver la carte, éventuellement l’insérer, taper le code, attendre la réponse – le téléphone condense toutes ces étapes en un seul mouvement.
Cette différence de quelques secondes par transaction peut sembler marginale, mais sur une journée entière pour un commerce fréquenté, elle représente des dizaines de minutes gagnées, voire davantage dans une grande surface.
Pour l’utilisateur, cette célérité se traduit par une impression de fluidité. Vous arrivez à la caisse avec vos achats, le terminal affiche le montant, vous déclenchez votre portefeuille numérique en un clic latéral, et la transaction sans contact se valide aussitôt.
Ce rythme s’accorde avec d’autres usages numériques : réservation instantanée d’un VTC, validation rapide d’un billet de train, commande de repas en livraison. Dans tous ces scénarios, payer devient un geste presque invisible, intégré dans l’expérience globale.
Camille, la jeune cadre évoquée plus haut, illustre bien cette transformation. Lorsqu’elle se rend dans un magasin de figurines pour acheter un cadeau d’anniversaire à un ami fan de manga, elle choisit un modèle repéré dans un guide comme celui consacré aux idées cadeaux pour fans d’anime.
Au moment de régler, son téléphone est déjà en main pour vérifier le prix et comparer les avis. Elle en profite pour payer en un seul geste, sans rupture dans son parcours d’achat. Ce type de scène se répète dans des contextes très variés : station-service, kiosque à journaux, librairie, boulangerie de quartier, etc.
- Moins d’attente aux heures de pointe grâce à des encaissements accélérés.
- Moins de frictions lorsque le montant dépasse les seuils habituels du sans contact par carte.
- Moins d’erreurs liées à la saisie manuelle du code ou à une insertion incorrecte de la carte.
- Plus de fluidité dans les achats d’impulsion ou les petits montants.
Les commerçants tirent parti de cette fluidité pour repenser l’aménagement de leurs boutiques. Certains installent des caisses mobiles, d’autres intègrent le paiement directement dans l’application du magasin.
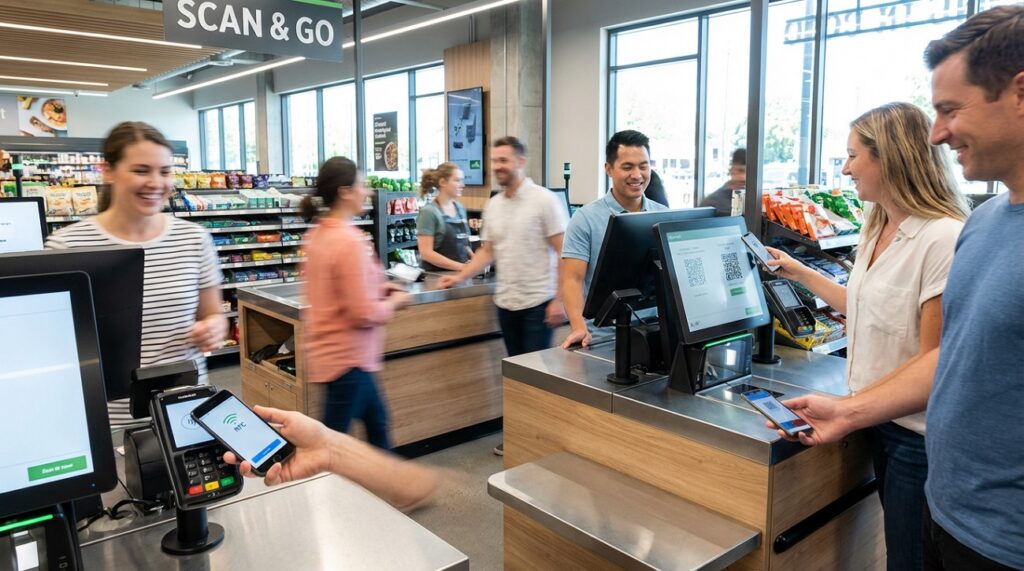
Les grandes enseignes expérimentent des parcours « scan & go » où vous scannez vous-même vos articles avec votre téléphone, puis vous réglez directement dans l’app sans passer par la caisse traditionnelle. Dans ces modèles, la banque mobile et les applications de paiement deviennent des partenaires incontournables du commerce physique.
Cette accélération modifie également la psychologie de l’achat. Le paiement étant plus rapide et plus discret, le moment de « douleur » financière est atténué. Les études en économie comportementale montrent que plus un paiement est visible et exige d’effort (compter des billets, écrire un chèque), plus le consommateur ressent la dépense.
À l’inverse, un règlement instantané par téléphone est perçu comme moins pénible, ce qui peut encourager des achats plus fréquents ou plus spontanés. D’où l’importance de conserver des outils de suivi et de budget dans votre application bancaire pour garder la maîtrise de vos finances.
| Aspect | Impact du paiement mobile | Conséquences pour l’utilisateur |
|---|---|---|
| Temps par transaction | Réduction de quelques secondes en moyenne | Moins d’attente, expérience plus fluide |
| Perception de l’effort | Paiement perçu comme un geste secondaire | Achat plus spontané, vigilance budgétaire nécessaire |
| Agencement des magasins | Plus de caisses mobiles, parcours « scan & go » | Moins de files, plus de liberté de mouvement |
| Relation au commerçant | Moins de temps passé au paiement, plus à l’échange | Dialogue centré sur le conseil plutôt que sur l’encaissement |
| Gestion du budget | Notifications en temps réel sur l’app | Vision instantanée des dépenses, possibilité de corriger le tir |
Cette dynamique de vitesse ne signifie pas que tout doit aller toujours plus vite, mais elle met en lumière un point clé : lorsque le paiement cesse d’être une contrainte logistique, il ouvre la voie à des expériences d’achat plus fluides, tant en ligne qu’en magasin.
Vidéo : visualiser l’expérience d’un paiement mobile en magasin
Pour mieux vous projeter dans ces nouveaux usages, il peut être utile de voir comment une transaction se déroule concrètement, du déverrouillage du téléphone jusqu’à la validation du ticket.
Écosystème bancaire, Wero, Paylib : quand le mobile redessine les services financiers
Au-delà de la caisse du supermarché, le paiement mobile transforme en profondeur l’écosystème bancaire. Les virements entre particuliers, le règlement d’un professionnel indépendant, le paiement d’un service en ligne : tous ces gestes peuvent être effectués depuis le même écran, via une application de paiement ou une banque mobile.
Les initiatives européennes comme Wero ou les services de type Paylib entre amis s’inscrivent dans ce paysage en pleine recomposition.
Wero, par exemple, permet de transférer de l’argent instantanément sur le compte d’un tiers à partir de son numéro de téléphone. Concrètement, vous n’avez plus besoin de demander un RIB ou d’attendre l’ajout d’un bénéficiaire : vous sélectionnez le contact dans votre répertoire, saisissez le montant et validez.
Les commerçants doivent progressivement s’équiper pour accepter ce type de paiement, ce qui élargira encore le champ des possibles. Ce système offre une alternative européenne aux géants américains du paiement, renforçant la souveraineté financière du continent.
Paylib suit une logique semblable. Son service « entre amis » facilite le remboursement d’un dîner partagé, d’un cadeau commun ou d’une note de vacances. Les banques traditionnelles françaises l’ont massivement adopté, y voyant un moyen de rester au cœur des échanges financiers du quotidien.
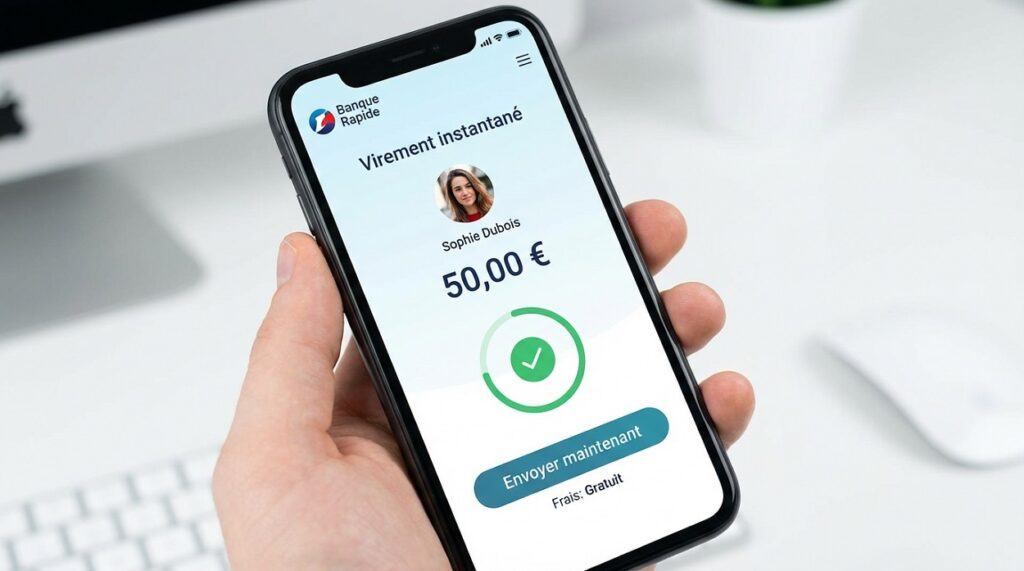
Pour les achats en magasin, la version sans contact de Paylib s’intègre à Android et permet d’utiliser son smartphone exactement comme une carte NFC, avec les mêmes réflexes mais davantage de flexibilité.
- Wero : virement instantané vers un numéro de téléphone, futur support de paiements en ligne.
- Paylib entre amis : remboursement simple entre particuliers, directement depuis l’app bancaire.
- Paylib sans contact : utilisation du smartphone comme carte NFC en magasin.
- Offres des banques en ligne : intégration poussée au sein des applications, plafonds paramétrables, cartes virtuelles.
Les banques en ligne et néobanques exploitent ces nouveaux outils pour enrichir leurs offres. Certaines proposent des primes d’accueil attractives, comme on peut le voir dans des dossiers sur des acteurs tels que Revolut et ses offres de bienvenue.
D’autres mettent en avant la gratuité ou le faible coût de leurs cartes virtuelles et de leurs paiements en devises, ce qui séduit particulièrement les voyageurs et les travailleurs nomades. Des guides pour choisir une carte bancaire professionnelle montrent d’ailleurs à quel point ces fonctionnalités mobiles deviennent décisives pour les indépendants et les petites structures.
La frontière entre compte personnel et compte professionnel s’estompe lorsque tout est géré depuis une même interface sur smartphone. Vous pouvez, par exemple, recevoir un paiement pour une mission freelance via Wero, régler vos logiciels en ligne avec une carte virtuelle, puis suivre votre trésorerie sur l’app de votre banque en ligne.
Les guides pour créer une entreprise en ligne insistent souvent sur cette dimension : disposer d’outils de paiement mobiles performants dès le démarrage est un avantage compétitif pour toute nouvelle activité.
| Service | Fonction principale | Usage typique |
|---|---|---|
| Wero | Virements instantanés via numéro de téléphone | Rembourser un proche, payer un indépendant |
| Paylib entre amis | Paiement instantané entre particuliers | Partager une addition, participer à un cadeau |
| Paylib sans contact | Paiement en magasin avec smartphone Android | Remplacer la carte pour les achats physiques |
| Cartes virtuelles | Numéros temporaires pour achats en ligne | S’abonner à un service, payer un site marchand |
| Banque mobile | Gestion globale des comptes et des paiements | Suivre la trésorerie, ajuster les plafonds, faire opposition |
Ce tissu d’outils, interconnectés au sein des applications bancaires, consacre le téléphone comme véritable centre de gravité de votre vie financière. Le paiement n’est plus isolé : il s’intègre à la gestion budgétaire, à la comptabilité allégée des indépendants et à la relation commerciale entre clients et professionnels.
Vidéo : comprendre l’écosystème Wero et Paylib en quelques minutes
Une courte présentation vidéo permet de visualiser comment ces services s’imbriquent dans vos comptes et dans les terminaux des commerçants, et comment ils s’articulent avec la carte bancaire traditionnelle.
Vers un avenir sans carte plastique ? Scénarios d’évolution et points de vigilance
Avec l’essor du paiement mobile, une question se pose inévitablement : la carte bancaire physique est-elle vouée à disparaître ? Les scénarios les plus radicaux imaginent un monde sans plastique, où chaque transaction sans contact passerait par un téléphone, une montre ou tout autre objet connecté.
Si ce futur est plausible dans certains environnements urbains très équipés, la réalité est plus nuancée. La carte physique continue de rassurer une partie des usagers, notamment dans les zones moins bien couvertes en réseau ou pour certains publics moins à l’aise avec le numérique.
Il est plus probable que l’on se dirige vers un modèle hybride. La carte existera encore, mais sera de plus en plus pensée comme un support de secours, tandis que son avatar virtuel deviendra le moyen principal de paiement au quotidien.
Cette évolution est déjà perceptible dans les offres des banques en ligne les plus économiques, qui encouragent fortement l’usage des portefeuilles numériques en proposant parfois des avantages spécifiques aux paiements mobiles (cashback, plafonds plus élevés, assurances dédiées).
Cette transition suppose néanmoins de prendre en compte plusieurs points de vigilance :
- Dépendance au smartphone : en cas de panne de batterie ou de casse, il est nécessaire de disposer d’un plan B.
- Inclusion numérique : tout le monde ne possède pas un téléphone compatible ou n’est pas à l’aise avec ces outils.
- Couverture réseau : même si la plupart des paiements sans contact n’exigent pas de connexion, l’accès à l’app bancaire peut en dépendre.
- Hygiène mentale : centraliser tous les usages dans le même appareil peut renforcer la sensation de surcharge numérique.
Pour équilibrer ces enjeux, il est pertinent de conserver une carte physique, tout en faisant du paiement mobile votre geste principal lorsque les conditions s’y prêtent. Dans votre organisation quotidienne, cela peut signifier avoir une carte de secours rangée dans un sac ou un tiroir, tout en utilisant la montre ou le téléphone dans la grande majorité des situations.
Ce compromis maximise la praticité sans sacrifier la résilience.
L’environnement dans lequel vous utilisez ces moyens de paiement compte également. Un commerçant indépendant travaillant depuis un petit bureau équipé d’une chaise de travail confortable, comme la fauteuil de bureau ergonomique Yaheetech, pourra privilégier un TPE compatible NFC pour encaisser plus facilement ses clients.
Un e-commerçant, lui, optimisera son tunnel d’achat pour que le paiement par portefeuille numérique soit mis en avant, dans une logique qui rejoint les stratégies décrites dans les analyses de SEO e-commerce : chaque clic gagné au moment du paiement augmente le taux de conversion.
| Scénario | Rôle du paiement mobile | Rôle de la carte physique |
|---|---|---|
| Grandes villes très équipées | Usage dominant, smartphone ou montre comme moyen principal | Solution de secours ou pour certains distributeurs automatiques |
| Zones rurales ou peu couvertes | Usage en progression mais encore variable | Support rassurant, apprécié des commerçants locaux |
| Public jeune et urbain | Adoption massive, réflexion budgétaire nécessaire | Utilisée surtout pour les retraits ou en cas d’oubli du téléphone |
| Public moins numérique | Découverte progressive, usage ponctuel | Outil central, garde toute son importance |
| Professionnels et indépendants | Encaissement mobile, facturation facilitée | Complément pour certaines opérations ou clients |
Au fil des années, la question ne sera peut-être plus de savoir si le paiement mobile remplacera la carte, mais dans quels contextes vous choisirez l’un ou l’autre.
En gardant cette flexibilité, vous profitez du meilleur des deux mondes, tout en vous préparant à un futur où votre téléphone ou votre montre seront, plus encore qu’aujourd’hui, les pièces maîtresses de votre vie financière.
Source: www.boursorama.com
Ces articles pourraient vous intéresser :
BoursoBank, Hello bank... Découvrez les banques en ligne 2026 les plus économiques pour les professi...
Quelle lanterne acheter pour créer une ambiance chaleureuse ?
Intraparis Nomade : naviguer dans l'univers de la mobilité professionnelle parisienne