Article mis à jour le : 09/07/2025
Face à la montée des cybermenaces et des arnaques en ligne, comment identifier une banque en ligne fiable en 2025 ?
Cet guide pratique décortique les critères de sécurité importants, les mesures de sécurité bancaire en ligne et les innovations technologiques qui distinguent les acteurs les plus solides du secteur.
Découvrez également notre comparatif banque en ligne 2025, basé sur des données concrètes et une analyse des garanties légales, pour faire un choix éclairé en toute confiance !
Sommaire
Les critères de fiabilité des banques en ligne en 2025
Les banques en ligne fiables en 2025 se distinguent par des critères clés : agréments réglementaires, technologies de cryptage avancé, et systèmes de détection des fraudes en temps réel.
La sécurité des données bancaires et la transparence des conditions sont devenues des attentes incontournables pour les clients.
Les agréments bancaires et le cadre réglementaire forment la base de la confiance dans une banque en ligne.
En France, l’Autorité de Contrôle Prudentiel et de Résolution (ACPR) veille au respect des normes de sécurité. Les clients bénéficient également du Fonds de Garantie des Dépôts, qui protège jusqu’à 100 000 euros par personne et par établissement selon les directives de l’Autorité bancaire européenne.
« J’ai choisi ma banque en ligne après avoir vérifié son agrément ACPR et ses certifications de sécurité. En 3 ans d’utilisation, je n’ai jamais eu de problème de sécurité, et les notifications en temps réel m’ont même alerté d’une tentative de fraude sur ma carte lors d’un voyage à l’étranger », confie Sarah, consultante IT de 34 ans.
Tableau comparatif : critères de fiabilité des banques en ligne selon les standards européens 2025
| Critère de fiabilité | Description | Standard de sécurité minimal |
|---|---|---|
| Agrément bancaire | Validation officielle par l’ACPR (Autorité de Contrôle Prudentiel et de Résolution) | Conformité réglementaire (RGPD, LCB-FT) |
| Protection des dépôts | Généralement garantie jusqu’à 100 000 euros via le Fonds de Garantie des Dépôts (FGDR) | Respect des normes FGDR et régulation européenne |
| Sécurité des technologies | Utilisation de protocoles de chiffrement (TLS, SSL) et authentification forte | Cryptage des données et authentification à deux facteurs (2FA) |
| Surveillance des transactions | Mise en place de systèmes d’alerte en temps réel pour détection de fraude | Surveillance continue et détection d’anomalies |
| Transparence tarifaire | Conditions claires et sans frais cachés, consultables facilement | Aucun |
| Protection contre le phishing | Éducation des clients et sécurisation des formulaires en ligne | Normes de vérification de l’authenticité des communications |
| Mises à jour régulières | Correctifs de vulnérabilités et améliorations de la sécurité | Mises à jour conformes aux normes PCI DSS |
Les technologies de sécurité bancaire avancées
Les banques en ligne utilisent des technologies de pointe pour protéger les transactions.
Le chiffrement des données via des protocoles comme TLS ou SSL protège les informations sensibles.
L’authentification forte, souvent avec une double vérification, est déployée conformément à la directive européenne DSP2 définie par l’Union européenne.
Le chiffrement transforme les données en code secret, déchiffrable uniquement avec une clé numérique spécifique. Les banques utilisent la tokenisation pour sécuriser une partie des données. Ces technologies assurent l’accès autorisé aux informations financières.
Étude de cas : Lors d’une cyberattaque majeure touchant plusieurs secteurs en 2024, les banques utilisant le protocole de chiffrement AES-256 ont pu maintenir l’intégrité de leurs systèmes.
Selon une étude de l’Agence européenne chargée de la sécurité des réseaux et de l’information (ENISA), 98% des tentatives d’intrusion ont été bloquées grâce à ces mesures de protection avancées.
Les innovations attendues incluent l’authentification forte évoluée combinant biométrie et notifications en temps réel. Les fervents de la technologie disent que La blockchain offrira plus de transparence. Certains au contraire qu’elle permettra plus de contrôle sur les transactions.
L’intelligence artificielle devrait aider à la détection proactive des fraudes, renforçant la sécurité globale des services bancaires en ligne.
L’Authentification forte et la protection des comptes
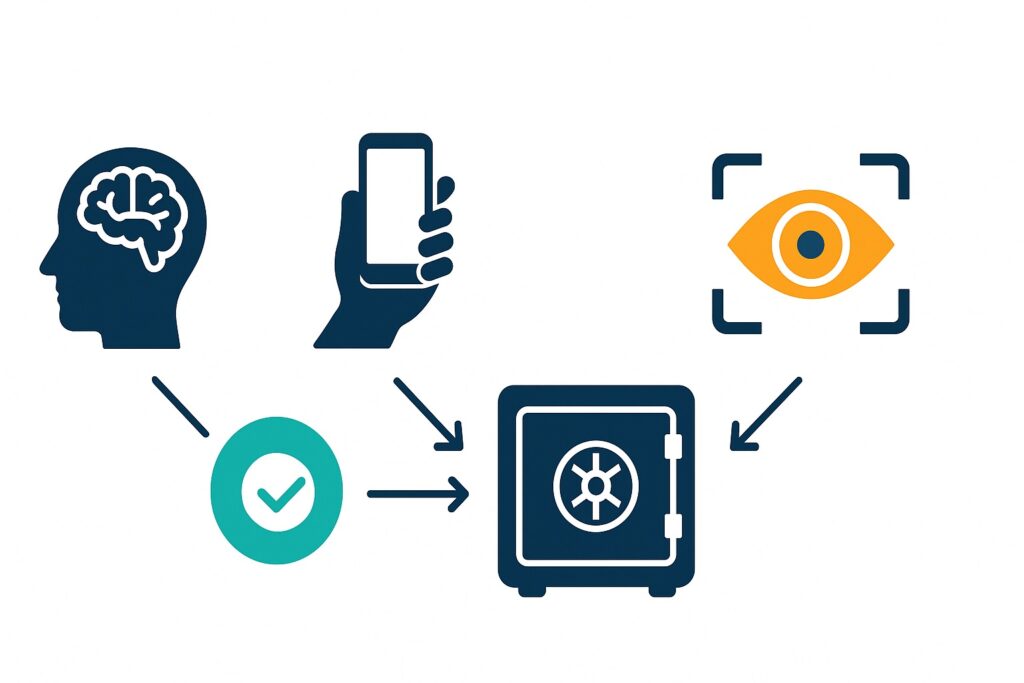
L’authentification bancaire forte repose sur la combinaison de deux à trois éléments d’identification distincts : connaissance (code secret), possession (téléphone) et biométrie (empreinte digitale).
Ce dispositif réduit les risques d’accès non autorisés, exigeant la compromission de plusieurs facteurs simultanément.
Exemple concret d’utilisation : Marc, entrepreneur de 41 ans, utilise l’authentification biométrique de sa banque en ligne depuis 2 ans. « Chaque matin, je consulte mes comptes en ligne via reconnaissance faciale en 3 secondes. Pour les virements importants, je reçois une notification push que je valide par empreinte digitale. C’est à la fois rapide et sécurisé, même mes adolescents ne peuvent pas accéder à mes comptes », explique-t-il.
En effet, les entrepreneurs recevant souvent de gros montants ou parfois des financements ou des levées de fond importantes, ils doivent toujours compter sur une sécurité à toute épreuve !
Les méthodes de sécurisation bancaire les plus courantes incluent l’application mobile avec validation par code ou reconnaissance faciale, les codes par SMS, ou les dispositifs physiques comme les générateurs de codes.
Chaque approche présente des avantages spécifiques : accessibilité, universalité ou indépendance technologique, avec des compromis en termes de praticité et de risques.
Guide des méthodes d’authentification forte : avantages et inconvénients comparés
| Méthode d’authentification | Avantages | Inconvénients | Niveau de sécurité |
|---|---|---|---|
| Application mobile | Biométrie intégrée, notifications push, facilité d’usage | Dépendance smartphone, risque de vol/perte | Très élevé |
| SMS (codes par texto) | Compatibilité universelle, aucune app à installer | Vulnérable au SIM swapping, dépendance réseau | Moyen |
| Dispositif physique | Indépendance technologique, fonctionne hors ligne | Risque de perte, coût supplémentaire | Élevé |
| Biométrie pure | Rapidité, impossible à oublier, unicité | Enjeux vie privée, faux positifs/négatifs | Très élevé |
| Email de validation | Simplicité, traçabilité des accès | Vulnérable si email compromis, lenteur | Faible |
Les banques en ligne exige l’authentification forte pour les accès à l’espace client (tous les 180 jours), les paiements électroniques et les opérations sensibles.
En cas d’incident, les clients bénéficient d’une protection totale si l’authentification n’a pas été sollicitée, sauf preuve d’une faute intentionnelle, conformément à la réglementation du CNIL.
Principaux types d’authentification forte proposés par les banques en 2025 :
- Application mobile : notifications sécurisées, biométrie intégrée, accès immédiat
- SMS : code transmis par texto, compatibilité universelle, dépendance au réseau
- Dispositif physique : générateur de codes hors ligne, autonomie technologique, risques de perte
- Biométrie : reconnaissance faciale ou digitale, rapidité d’identification, enjeux éthiques sur les données
Le Cryptage des données dans les transactions bancaires
Les protocoles de cryptage préservent la sécurité des données bancaires durant les transactions. Le standard AES-256, recommandé par l’Institut national des normes et de la technologie américain (NIST), protège les informations sensibles avec un codage robuste, tandis que le protocole TLS assure une transmission sécurisée entre les appareils utilisés et les serveurs bancaires.
Témoignage d’expert : « En tant que responsable sécurité dans une banque en ligne, je peux affirmer que nos infrastructures utilisent un chiffrement multicouche. Même si un cybercriminel intercepte les données, il lui faudrait plusieurs milliers d’années pour les déchiffrer avec les technologies actuelles », témoigne Jean-Pierre, ingénieur cybersécurité avec 15 ans d’expérience dans le secteur bancaire.
Le cryptage résiste aux attaques en 2025 grâce à des algorithmes renforcés, bien que les techniques d’évitement évoluent. Les failles humaines restent la porte d’entrée principale pour les cybercriminels, montrant l’importance d’une protection globale associant technologie et sensibilisation.
Les innovations intègrent la tokenisation pour les paiements internationaux, substituant données sensibles par jetons temporaires.
La blockchain sécurise les virements transfrontaliers avec traçabilité renforcée, réduisant les risques d’interception des informations critiques lors des transferts en devises étrangères.
La Surveillance et la détection des fraudes bancaires
Les systèmes de surveillance des banques en ligne analysent en temps réel les comportements des utilisateurs pour identifier les activités anormales. Les algorithmes détectent les changements soudains dans les habitudes de paiement, les connexions depuis de nouveaux appareils ou les tentatives de connexion répétées.
Cas pratique : Julie, commerciale de 28 ans, raconte : « Ma banque m’a contactée en 10 minutes quand quelqu’un a tenté d’utiliser ma carte bancaire à 200 km de chez moi alors que je venais de l’utiliser localement. Le système avait détecté l’impossibilité géographique et bloqué automatiquement la transaction. J’ai pu débloquer ma carte en 2 clics après vérification de mon identité. »
L’intelligence artificielle joue un rôle central dans la détection des fraudes, analysant des millions de transactions simultanément.
Selon les données de la Banque centrale européenne, Mastercard vérifie jusqu’à 160 millions de transactions par heure grâce à l’apprentissage automatique, repérant des modèles invisibles à l’œil humain pour intercepter les opérations suspectes.
En 2024, la fraude aux moyens de paiement scripturaux a baissé de 1 % par rapport à 2023, s’élevant à 584,6 millions d’euros selon les statistiques de l’Observatoire de la sécurité des moyens de paiement.
Le taux de fraude sur le virement instantané reste inférieur à celui de la carte bancaire, s’établissant à 40 € pour 100.000 € de paiement.
La Protection contre le phishing et l’ingénierie sociale
Les techniques de phishing utilisent des méthodes comme l’hameçonnage par email, le smishing par SMS ou le vishing via téléphone. Les escrocs imitent des banques ou des services publics pour tromper les victimes.
En 2024, les attaques ciblant les mots de passe ont atteint un pic, touchant particulièrement les comptes Google, Facebook et Amazon selon l’Agence nationale de la sécurité des systèmes d’information (ANSSI).
Retour d’expérience : « J’ai reçu un SMS prétendant venir de ma banque me demandant de cliquer sur un lien pour ‘débloquer’ mon compte. Heureusement, j’avais lu les conseils de sécurité et je suis allé directement sur le site officiel. Mon compte était parfaitement fonctionnel ! J’ai signalé la tentative et ma banque m’a confirmé que c’était bien une arnaque », témoigne Pierre, retraité de 67 ans.
Les banques renforcent leur lutte contre l’ingénierie sociale par des formations régulières de leurs équipes et l’utilisation d’outils d’intelligence artificielle. Elles collaborent avec des organismes comme la CTIF-CFI pour signaler les fraudes.
La vérification stricte des identités (KYC) et la double validation des virements sont des mesures clés pour limiter les risques.
Pour se prémunir, les clients doivent ignorer les demandes urgentes d’informations personnelles par email ou téléphone. Vérifiez systématiquement les URLs (privilégiez le protocole HTTPS) et activez l’authentification multifacteur.
Signalez les tentatives de phishing via des plateformes comme Signal Spam ou Phishing Initiative en cas de doute.
Protection anti-phishing : types d’attaques et mesures de défense recommandées
| Type d’attaque | Canal utilisé | Signaux d’alerte | Action recommandée |
|---|---|---|---|
| Phishing classique | Email frauduleux | Expéditeur suspect, urgence, fautes orthographe | Ne pas cliquer, vérifier via site officiel |
| Smishing | SMS malveillant | Liens raccourcis, demande codes, numéro inconnu | Bloquer l’expéditeur, signaler au 33700 |
| Vishing | Appel téléphonique | Demande informations bancaires, pression temporelle | Raccrocher, rappeler la banque directement |
| Pharming | Site web falsifié | URL similaire mais différente, absence HTTPS | Vérifier l’adresse, utiliser favoris |
| Social engineering | Contact direct/réseau | Personne inconnue cherchant infos personnelles | Ne jamais communiquer codes/mots de passe |
Conseils pratiques pour identifier les communications frauduleuses :
- Scrutez l’expéditeur : adresses suspectes, fautes d’orthographe ou ton alarmant.
- Évitez les liens vers des formulaires sensibles : préférez l’accès direct au site officiel.
- Ne communiquez jamais vos codes bancaires ou mots de passe par messagerie.
- Signalez les tentatives frauduleuses via les plateformes dédiées en cas de doute.
La Sécurité des paiements en ligne et à l’étranger
Les protocoles de sécurité pour les paiements en ligne et transactions internationales reposent sur plusieurs couches de protection. Le chiffrement des données via des protocoles TLS/SSL empêche l’interception des informations sensibles.
La tokenisation substitue les données réelles par des jetons uniques, limitant les risques en cas de fuite. L’authentification forte, souvent à deux facteurs, valide l’identité de l’utilisateur avant d’autoriser l’opération.
Expérience utilisateur : « J’ai utilisé ma carte bancaire en ligne lors d’un voyage d’affaires au Japon. À chaque transaction, je recevais une notification immédiate avec le montant converti en euros. Pour un achat important, j’ai dû valider via l’app mobile avec mon empreinte. C’était rassurant de voir que ma banque surveillait mes dépenses même à l’étranger », raconte Amélie, directrice marketing de 35 ans.
Les systèmes de vérification des paiements dans la zone euro se basent sur la directive DSP2, définie par l’EUR-Lex. Pour plus d’informations, consultez cette source.
L’authentification forte combine deux des trois éléments suivants : connaissance (code secret), possession (téléphone), biométrie (reconnaissance faciale). Des algorithmes détectent les comportements anormaux, comme des transactions inhabituelles en montant ou localisation. Les alertes en temps réel informent immédiatement les clients des opérations réalisées.
Les frais liés aux mesures de sécurité varient selon la destination. Hors zone euro, des frais forfaitaires ou proportionnels s’appliquent, couvrant le taux de change et les risques accrus.
Certaines banques offrent des options internationales gratuites, contre un abonnement mensuel. Les plafonds de paiement sont ajustés selon la géographie, limitant les pertes en cas de fraude. Cette approche graduelle équilibre coût et protection optimale.
Assurance et garantie des dépôts bancaires
Le Fonds de Garantie des Dépôts protège les clients en cas de défaillance de leur banque. En Europe, cette garantie s’élève à 100 000 euros par déposant et par établissement.
L’indemnisation intervient sous 7 jours ouvrables après la confirmation de l’indisponibilité des fonds.
Étude de cas historique : Lors de la faillite de la banque Kaupthing Edge en 2008, les clients français ont été intégralement remboursés grâce au mécanisme de garantie des dépôts. Cette situation réelle a démontré l’efficacité du système européen de protection (même si les dettes ont été décalées ou de nombreux actifs toxiques ont été racheté par la banque centrale), renforçant la confiance des épargnants dans les banques en ligne agréées.
Les systèmes européens de garantie des dépôts varient selon les pays mais sont régis par une directive harmonisée de l’Autorité bancaire européenne. Pour plus d’informations, vous pouvez consulter cette source.
Les fonds nationaux doivent représenter au minimum 0,8 % des dépôts couverts. L’Autorité bancaire européenne surveille ces mécanismes et collecte des données pour assurer leur efficacité.
Certaines banques complètent cette protection légale par des assurances spécifiques. La Banque Postale (par ex) propose ainsi des formules santé adaptées aux jeunes, actifs et seniors.
Ces assurances offrent des remboursements de 50 à 200 euros selon l’âge, sans questionnaire médical préalable.
Les produits bancaires, comme les crédits ou prêts, doivent respecter des normes de sécurité strictes, souvent liées aux garanties des dépôts.
La Réglementation européenne et la protection des clients
L’harmonisation des normes bancaires européennes renforce la fiabilité des banques en ligne. Le règlement sur les exigences de fonds propres (CRR), défini par l’Union européenne, impose aux établisseurs des ratios de solvabilité minimum, évitant les risques d’insolvabilité.
La directive sur les systèmes de garantie des dépôts (SGD) protège les clients jusqu’à 100 000 euros en cas de défaillance bancaire.
Les établissements doivent intégrer les normes Bâle III, renforçant les exigences en fonds propres et liquidités. Le mécanisme de surveillance unique (MSU) confie à la Banque centrale européenne la supervision des grandes banques de la zone euro.
Le règlement relatif au mécanisme de résolution unique (MRU) définit le rôle du Conseil de résolution unique (CRU) dans la gestion des défaillances bancaires.
Témoignage d’expert réglementaire : « Les banques en ligne sont soumises aux mêmes contraintes réglementaires que les banques traditionnelles. Cela signifie audits réguliers, reporting obligatoire et surveillance constante. Un établissement qui ne respecterait pas ces normes perdrait son agrément », explique Marie Dubois, consultante en réglementation bancaire européenne depuis 12 ans.
Les directives européennes sur la lutte contre le blanchiment de capitaux imposent des contrôles renforcés lors de l’ouverture de comptes. Les établissements vérifient l’identité des clients (KYC) et surveillent les transactions suspectes.
La directive LCB-FT exige la mise en place de systèmes d’alerte pour les mouvements anormaux.
La réglementation européenne impose également des normes strictes en matière de cybersécurité bancaire. Les établissements doivent respecter le règlement eIDAS sur l’identité numérique et l’authentification forte (PSD2).
Le RGPD encadre la protection des données personnelles, avec des sanctions pouvant atteindre 4 % du chiffre d’affaires mondial en cas de non-conformité selon la CNIL.
Les banques en ligne doivent intégrer les évolutions réglementaires liées à la finance numérique. Les cryptomonnaies sont désormais encadrées par le règlement MiCA, imposant transparence et traçabilité.
Les services de paiement instantané bénéficient d’une sécurisation renforcée avec l’application stricte de l’authentification forte à chaque transaction.
En 2025, la fiabilité d’une banque ligne repose sur ses agréments réglementaires, ses technologies de cryptage avancées et sa capacité à détecter les fraudes en temps réel.
Chacune des offres notées propose des garanties solides, comme la protection des dépôts ou l’authentification forte, adaptées à des usages variés.
Passer à une banque en ligne sécurisée, c’est allier tranquillité d’esprit et innovation, pour une gestion financière protégée à chaque étape.
Des réponses à vos questions sur les banques en ligne
Quelles banques en ligne offrent le plus de sécurité ?
En 2025, toutes les banques en ligne sont soumises aux mêmes exigences réglementaires que les banques traditionnelles. Cela inclut la surveillance de la Banque de France et de l’ACPR, la garantie des dépôts jusqu’à 100 000 € par le FGDR, et l’utilisation de technologies de chiffrement avancées et l’authentification forte.
La sécurité repose sur plusieurs niveaux de vérification pour chaque connexion, des systèmes de surveillance constante des opérations en temps réel, et des mesures de protection contre la fraude. En cas d’opération inhabituelle, la banque contacte immédiatement le client pour vérification.
Témoignage utilisateur : « J’ai comparé 5 banques en ligne avant de faire mon choix. Toutes proposaient les mêmes garanties légales, mais celle que j’ai choisie se distinguait par ses notifications instantanées et son service client disponible 24h/24. C’est rassurant quand on voyage souvent », confie Thomas, ingénieur de 29 ans.
Quelle banque en ligne est la plus fiable ?
Il est impossible de déterminer quelle est la banque en ligne la plus fiable de manière absolue. La fiabilité dépend des besoins et priorités de chaque client, mais se mesure à l’aune des investissements dans la sécurité, la sensibilisation des utilisateurs, et le respect des normes comme le chiffrement des données et l’authentification forte.
Plusieurs banques en ligne se distinguent, comme BoursoBank, la plus importante en France, Fortuneo pour ses tarifs compétitifs, Hello bank! qui combine les avantages d’une néobanque avec un réseau physique, ou encore Monabanq pour la qualité de son service client.
Retour d’expérience comparative : « J’ai testé 3 banques en ligne sur 6 mois. BoursoBank excellait en bourse, Fortuneo en frais réduits, mais Hello bank! m’a séduit par sa polyvalence et la possibilité de me rendre en agence si besoin. Le choix dépend vraiment de ses priorités », témoigne Sylvie, chef d’entreprise de 43 ans.
Quelle banque en ligne pour interdit bancaire ?
Plusieurs banques en ligne et néobanques acceptent les personnes en interdit bancaire. Nickel, N26 et Sogexia sont souvent citées comme des options, car elles sont plus souples que les banques traditionnelles.
Nickel est accessible sans conditions de revenus, avec une carte à autorisation systématique. Sogexia offre également des comptes sans vérification de solvabilité, avec une carte Mastercard classique ou Metal. N26 commercialise différents comptes bancaires sans conditions de revenus, ce qui les rend accessibles aux interdits bancaires.
Témoignage anonyme : « Après une période difficile qui m’a menée à l’interdit bancaire, j’ai pu ouvrir un compte chez Nickel en 10 minutes. La carte à autorisation systématique m’a permis de reprendre confiance et de mieux gérer mon budget. 18 mois plus tard, j’ai pu retrouver une banque traditionnelle », confie une utilisatrice de 38 ans.
Les banques en ligne communiquent-elles avec le fisc ?
Oui, les banques en ligne communiquent avec le fisc. Le secret bancaire n’est pas opposable à l’administration fiscale selon l’article L152-1 du Livre des procédures fiscales, et les banques sont tenues de transmettre des informations en vertu de plusieurs obligations légales.
Le fisc a le droit d’accéder aux relevés de compte, détails des opérations, etc.
Les banques doivent déclarer l’ouverture et la clôture de comptes, les opérations sur valeurs mobilières, les avoirs des clients décédés et les chèques non barrés. La France participe à des échanges automatiques d’informations avec de nombreux pays pour lutter contre la fraude fiscale selon les accords de l’OCDE.
Précision réglementaire : « Contrairement aux idées reçues, les banques en ligne ne cachent rien au fisc. Nous transmettons exactement les mêmes informations que les banques traditionnelles, conformément à nos obligations légales. La dématérialisation ne change rien à la transparence fiscale », explique un responsable compliance d’une grande banque en ligne française.
Quels sont les inconvénients de Boursorama Banque ?
Les inconvénients de Boursorama Banque incluent certains frais cachés, comme les coûts d’inactivité des cartes Visa, les frais pour une opération normalement gratuite réalisée avec un téléconseiller, ou encore les frais pour l’édition d’un duplicata de relevé de compte.
Il y a aussi des conditions moins souples pour les clients actuels, l’obligation d’avoir un compte déjà ouvert dans une autre banque, l’absence d’agences physiques, la difficulté à joindre le service client et l’impossibilité de déposer des espèces.
Retour client nuancé : « Boursorama m’a séduit par sa gratuité et ses services boursiers. Mais j’ai été surpris par les frais d’inactivité de ma carte et la difficulté à joindre le service client aux heures de pointe. Malgré ces bémols, je reste client car l’offre globale reste compétitive », partage Maxime, investisseur particulier de 32 ans.