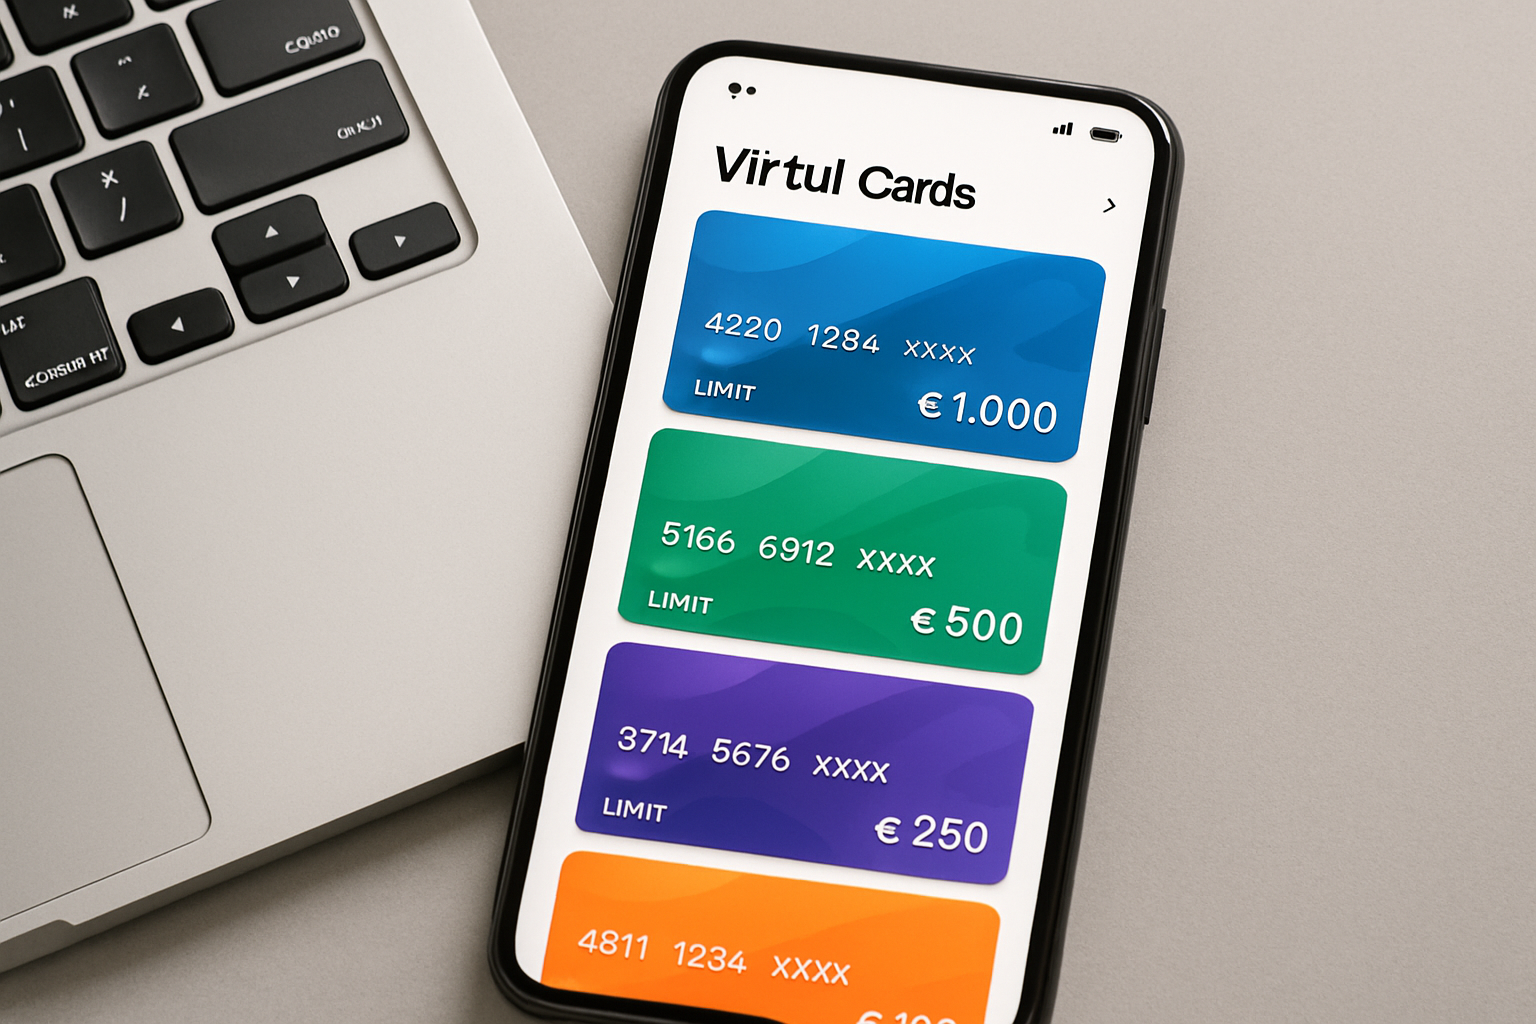
Les cartes virtuelles ont bouleversé les usages du paiement en ligne en quelques années. Portées par l’essor du commerce numérique et par la montée de la fraude bancaire, elles se présentent comme un véritable bouclier antifraude, capable de dissocier vos coordonnées de paiement de votre carte réelle.
Parmi les innovations les plus marquantes, l’utilisation éphémère avec validité limitée à un jour et un plafonnement à 100 euros attire particulièrement l’attention. Ce mécanisme réduit drastiquement la surface d’attaque des pirates tout en vous laissant une grande liberté d’achat. Reste à comprendre comment ces outils fonctionnent concrètement, dans quelles situations ils sont les plus protecteurs, et quelles en sont les limites pratiques au quotidien.
Dans un contexte où la sécurité en ligne est devenue une préoccupation majeure, les banques traditionnelles comme les néobanques rivalisent de créativité pour proposer des solutions de paiement sécurisé. La carte virtuelle n’est plus seulement un gadget, mais un standard qui s’intègre aux applications mobiles, aux portefeuilles numériques et même à certains programmes de fidélité.
Pourtant, beaucoup d’utilisateurs hésitent encore, faute de repères clairs : parle-t-on d’une simple “e-carte bleue” à usage unique ou d’une carte totalement dématérialisée destinée à remplacer la carte plastique ? En explorant les usages, les paramètres de sécurité et les cas réels d’arnaques évitées, vous pourrez déterminer si ces outils correspondent à vos besoins, notamment pour des montants modestes, comme ce fameux plafond de 100 euros par jour.
En bref
- Les cartes virtuelles génèrent des numéros temporaires dissociés de votre carte principale, pour un paiement sécurisé en ligne.
- Une validité limitée à un jour avec plafonnement à 100 euros constitue un bouclier antifraude très efficace pour les petits achats.
- Ces solutions renforcent la protection des données en évitant de communiquer vos vraies coordonnées bancaires aux sites d’e-commerce.
- L’utilisation éphémère complique considérablement la tâche des fraudeurs, mais nécessite une bonne maîtrise de l’outil par l’utilisateur.
- Toutes les banques ne proposent pas les mêmes paramètres (plafonds, durée, frais), d’où l’intérêt de comparer avant de choisir.
Cartes virtuelles et paiement éphémère : comprendre ce bouclier antifraude
Pour saisir tout l’intérêt des cartes virtuelles, il est utile d’observer le cas de Claire, qui commande régulièrement sur des sites étrangers. Après avoir été victime d’une tentative de fraude bancaire sur sa carte physique, sa banque lui a proposé une solution : générer à chaque achat un numéro de carte virtuel, doté d’une validité limitée à quelques heures et d’un plafonnement adapté au montant de l’achat.
Depuis, même si un site est compromis, les pirates n’obtiennent qu’un numéro déjà expiré ou déjà utilisé, inutilisable pour de nouveaux débits.
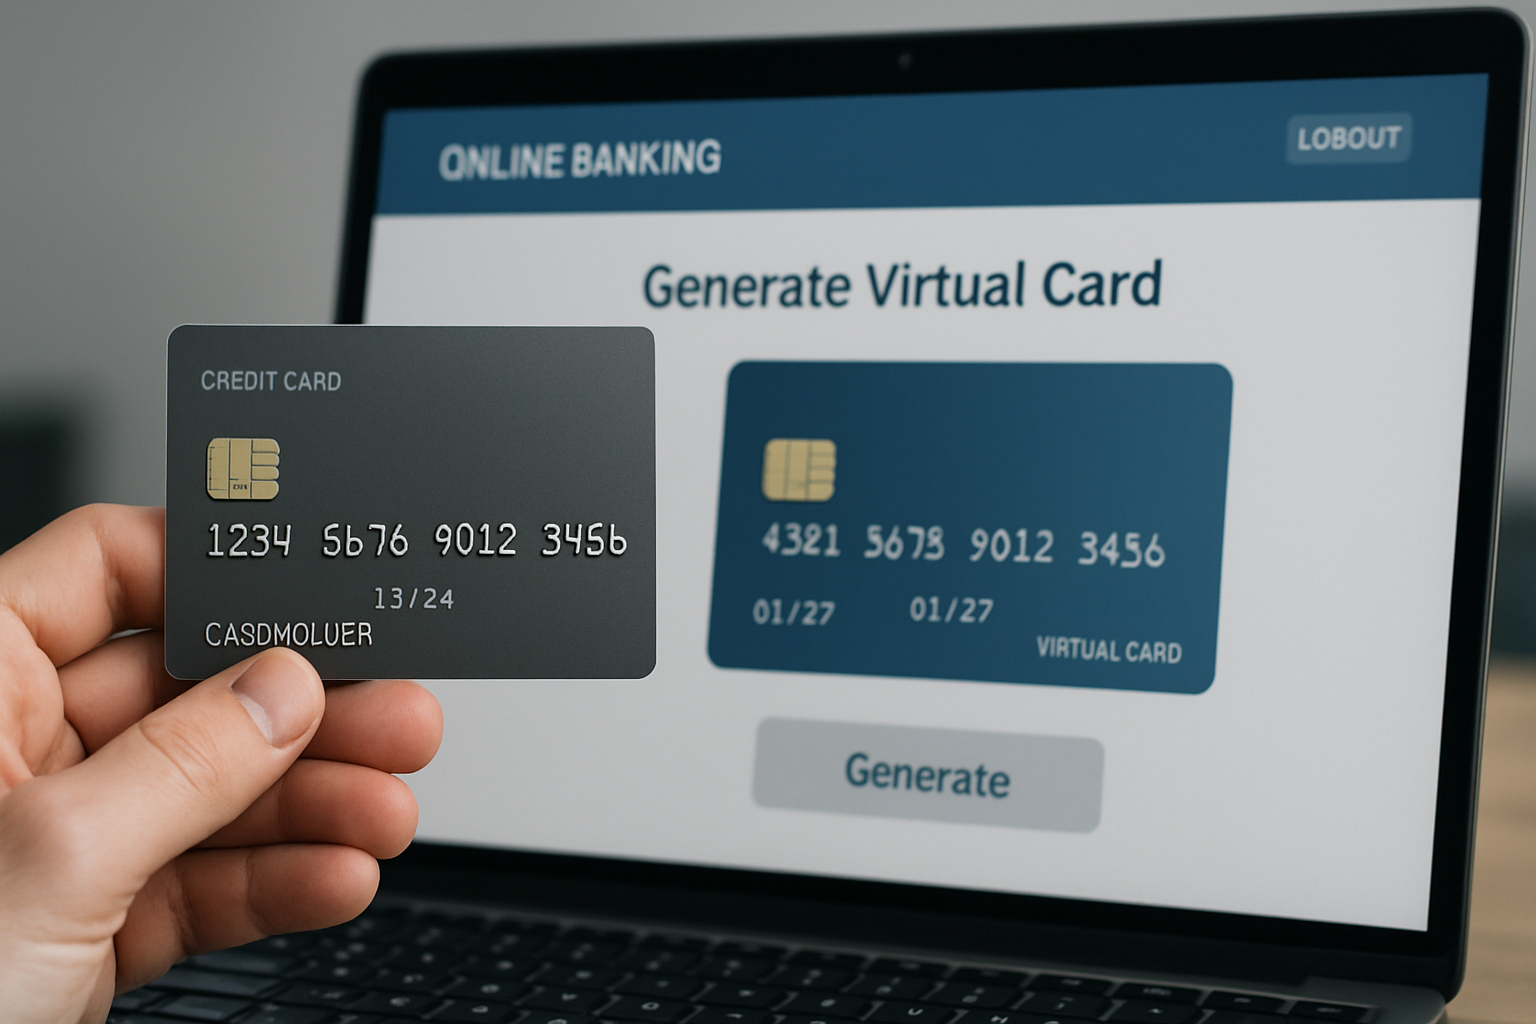
Le principe est simple : au lieu de saisir les informations de votre carte réelle (numéro, date d’expiration, cryptogramme), vous utilisez un alias numérique fourni par votre banque via une application ou un site sécurisé. Ce numéro peut être programmé pour :
- ne fonctionner qu’une seule fois ou pour un seul commerçant ;
- avoir une utilisation éphémère (par exemple une journée) ;
- respecter un plafonnement précis (par exemple 100 euros) ;
- être limité à un type de transaction (e-commerce, abonnement, etc.).
En combinant ces paramètres, la sécurité en ligne est nettement renforcée. Même si vos informations virtuelles sont interceptées, leur durée de vie très courte empêche l’exploitation ultérieure. C’est ce qui fait de la carte virtuelle un véritable bouclier antifraude, complémentaire des systèmes 3D Secure et des alertes SMS.
Dans la pratique, ce fonctionnement repose sur les mêmes réseaux que les cartes classiques (Visa, Mastercard, etc.), mais avec une gestion en temps réel par la banque émettrice. Le numéro virtuel renvoie vers le même compte que votre carte physique, tout en masquant vos données réelles. Cela permet :
- une meilleure protection des données personnelles et bancaires ;
- une traçabilité facilitée des paiements litigieux ;
- une désactivation immédiate en cas de doute ;
- une adaptation fine des plafonds à chaque achat.
Cette architecture est particulièrement pertinente face aux nouvelles menaces, comme les fuites massives de données sur les plateformes marchandes ou les logiciels malveillants capables de capter les numéros saisis au clavier.
| Type de carte | Durée de validité | Plafond typique | Niveau de sécurité |
|---|---|---|---|
| Carte physique classique | 2 à 4 ans | Plafond global mensuel | Moyen, dépend fortement du site marchand |
| Carte virtuelle permanente | Plusieurs années | Plafonds personnalisables dans l’appli | Élevé, coordonnées masquées mais réutilisables |
| Carte virtuelle à usage unique | Une transaction | Montant exact de l’achat | Très élevé, utilisation éphémère |
| Carte virtuelle 1 jour / 100 € | Validité limitée à un jour | Plafonnement à 100 euros | Très élevé pour les petits montants |
En observant ce tableau, on comprend que la carte classique reste utile en magasin, mais que, pour Internet, la version dématérialisée avec paramètres fins de durée et de montant devient une référence. C’est cette configuration qui soutient réellement un usage serein du numérique.
Pourquoi la validité d’un jour et le plafond de 100 euros sont-ils si efficaces ?
Fixer la validité limitée de la carte à un jour réduit la fenêtre d’opportunité pour un fraudeur. Même s’il parvient à obtenir votre numéro virtuel, il a très peu de temps pour l’exploiter, et le plus souvent, la fenêtre est déjà fermée. Le plafonnement à 100 euros, quant à lui, limite la casse potentielle : impossible de vider votre compte ou d’acheter des produits de luxe avec ce type de carte.
Pour Claire, cela signifie par exemple :
- un plafond à 40 euros pour une commande de livres ;
- un autre à 90 euros pour une réservation de billets de train ;
- une carte inutilisable au-delà du montant fixé, même si un pirate tente un deuxième débit.
Cette granularité crée une barrière quasi infranchissable pour des attaques massives ou répétées. Elle repose sur une logique simple : partager moins d’informations, pour moins longtemps et pour un montant circonscrit. C’est l’essence même du paiement sécurisé appliqué à l’ère numérique.
Validité limitée à un jour et plafonnement à 100 euros : atouts et contraintes concrètes
La combinaison validité limitée à un jour et plafonnement à 100 euros séduit de nombreux consommateurs qui privilégient des achats en ligne de faible ou moyenne valeur. Elle correspond aux paniers typiques de vêtements, de billetterie ou de produits culturels. Dans ces situations, la carte virtuelle agit comme un filtre de sécurité supplémentaire, sans bouleverser vos habitudes de consommation.
Ce paramétrage précis procure plusieurs avantages :
- un contrôle fin de chaque transaction ;
- une réduction drastique du risque en cas de fuite de données ;
- une meilleure gestion de budget grâce aux montants paramétrés à l’avance ;
- une flexibilité : rien n’empêche de générer plusieurs cartes dans la même journée.
Pour autant, cette configuration n’est pas universelle. Si vous devez payer un séjour d’hôtel de 350 euros ou un appareil électroménager de 600 euros, une carte virtuelle limitée à 100 euros ne suffira pas telle quelle. Vous devrez soit ajuster temporairement le plafond, soit utiliser une carte virtuelle d’un autre type, soit recourir à votre carte physique. Ce cheminement demande une certaine familiarité avec les outils proposés par votre banque.
Les principaux atouts concrets sont les suivants :
- Sécurité renforcée : l’utilisation éphémère rend l’exploitation criminelle extrêmement compliquée.
- Protection des données : vos vraies coordonnées bancaires ne quittent jamais l’interface de la banque.
- Anti-dépenses impulsives : le plafond agit aussi comme une barrière psychologique à l’achat compulsif.
En face, quelques contraintes doivent être anticipées :
- la nécessité de générer une carte à chaque achat, ce qui peut sembler fastidieux pour certains ;
- des incompatibilités possibles avec quelques marchands ou services d’abonnement ;
- des plafonds parfois fixés par la banque, non modifiables par le client.
| Critère | Carte virtuelle 1 jour / 100 € | Impact pour l’utilisateur |
|---|---|---|
| Sécurité en ligne | Très élevée | Risque de fraude bancaire fortement réduit |
| Confort d’utilisation | Moyen à élevé | Un geste supplémentaire à chaque achat |
| Montants possibles | Plafonnement à 100 euros | Parfait pour petits achats, moins pratique pour les gros |
| Gestion du budget | Très bonne | Permet de se fixer des limites strictes |
Dans l’histoire de Claire, ce mécanisme a aussi eu un effet inattendu : en planifiant ses dépenses par cartes virtuelles successives, elle a mieux visualisé ses achats mensuels. Les chiffres, auparavant noyés dans un relevé global, sont devenus plus lisibles, achat par achat. Ce type d’effet collatéral illustre que la sécurité financière va souvent de pair avec une meilleure compréhension de ses propres habitudes.
Il faut enfin signaler que certaines banques offrent la possibilité d’ajuster ces paramètres. Vous pouvez alors choisir, par exemple :
- une durée d’un jour avec un plafond à 50 euros pour les petites commandes ;
- une durée de trois jours avec un plafond plus élevé pour une réservation de vacances ;
- une carte virtuelle récurrente pour un abonnement mensuel.
Cette souplesse montre que le modèle “1 jour / 100 euros” n’est pas figé, mais plutôt un cas d’usage emblématique, particulièrement efficace contre les fraudes ciblant les petits paiements en ligne. C’est une manière simple de se familiariser avec ces outils, avant d’explorer des configurations plus avancées.
Quels profils tirent le meilleur parti de ce paramétrage ?
Les étudiants, les jeunes actifs et les personnes effectuant de nombreuses petites commandes sur Internet sont particulièrement concernés. Pour eux, la majorité des transactions se situe justement sous les 100 euros. Une carte virtuelle paramétrée ainsi devient alors l’outil principal de paiement sécurisé, tandis que la carte physique est réservée aux retraits ou aux gros achats en magasin.
Pour les familles, ce système peut aussi servir de “carte de poche” virtuelle pour les adolescents, afin de contrôler les dépenses sans exposer la carte principale. Chaque carte créée fonctionne alors comme une enveloppe numérique, fermée à double tour par la technologie et par le plafond défini. Dans tous les cas, c’est bien la maîtrise de ces réglages qui transforme l’outil technique en véritable garde-fou du budget et de la sécurité.
Comparaison avec les autres solutions de sécurité en ligne et de protection des données
Les cartes virtuelles ne sont pas la seule réponse à la montée de la cybercriminalité. Authentification forte (3D Secure 2), portefeuilles numériques, paiements via smartphone ou plateformes tierces comme PayPal : l’arsenal de la sécurité en ligne est désormais très riche. Toutefois, la spécificité de la carte virtuelle à validité limitée et plafond de 100 euros réside dans son approche minimaliste de la protection des données : partager le moins possible, le moins longtemps possible.
Pour comparer les différentes options, il est utile de distinguer :
- les solutions qui ajoutent une couche d’authentification (codes SMS, biométrie, etc.) ;
- celles qui masquent ou remplacent vos coordonnées bancaires ;
- celles qui combinent les deux approches.
La carte virtuelle appartient clairement à la deuxième catégorie, et parfois à la troisième lorsque votre banque exige une validation forte pour sa création. Elle agit comme un écran : le marchand voit un numéro, mais ce numéro n’est ni celui de votre carte plastique, ni celui de votre compte. Même si sa base de données est compromise, les dégâts restent limités.
| Solution | Principe | Forces | Limites |
|---|---|---|---|
| 3D Secure / authentification forte | Validation par code, appli ou biométrie | Empêche une grande partie des transactions frauduleuses | Vos coordonnées restent stockées chez le marchand |
| Portefeuille numérique (Apple Pay, Google Pay…) | Tokenisation du numéro de carte | Pratique sur mobile, paiement sans contact en ligne et en magasin | Dépendance à un écosystème propriétaire |
| Paiement via plateforme (PayPal, etc.) | Intermédiaire entre vous et le marchand | Adresse e-mail utilisée à la place du numéro de carte | Frais possibles, litiges parfois complexes |
| Carte virtuelle 1 jour / 100 € | Numéro temporaire, utilisation éphémère | Bouclier antifraude très efficace, données réelles masquées | Moins pratique pour abonnements et gros achats |
Un autre élément à considérer est la complémentarité de ces dispositifs. Rien ne vous empêche d’utiliser une carte virtuelle paramétrée à 100 euros, validée par 3D Secure, et ajoutée à un portefeuille numérique. Vous superposez alors plusieurs couches de protection, rendant la fraude bancaire extrêmement difficile. Pour les cybercriminels, c’est un peu comme tenter d’ouvrir un coffre-fort dont la combinaison change chaque jour et ne contient qu’une somme limitée.
Du point de vue de la protection des données, la carte virtuelle se distingue par sa sobriété. Là où d’autres solutions exigent la création de comptes supplémentaires, le partage d’adresses e-mail ou de numéros de téléphone, elle se contente d’un lien direct entre vous et votre banque. Moins d’intermédiaires, ce sont aussi moins de lieux où vos informations peuvent être collectées, revendues ou piratées.
- Moins de traces durables de vos coordonnées bancaires ;
- Moins de dépendance à des acteurs technologiques tiers ;
- Plus de contrôle sur qui peut débiter quel montant et quand.
En observant les tendances récentes, de nombreuses banques européennes encouragent d’ailleurs cette approche minimaliste : elles intègrent les générateurs de cartes virtuelles directement dans leurs applications, afin de simplifier le parcours utilisateur. Pour vous, cela se traduit par quelques gestes bien intégrés à vos routines, plutôt qu’une multiplication de comptes dispersés sur le Web.
Comment articuler carte physique, carte virtuelle et autres outils ?
Un usage équilibré consiste souvent à :
- réserver la carte physique aux retraits et aux paiements en magasin ;
- utiliser une carte virtuelle à validité limitée pour la majorité des achats en ligne ;
- mobiliser un portefeuille numérique pour les paiements mobiles du quotidien.
Cette répartition diminue d’autant l’exposition de votre carte principale aux risques numériques. Elle donne aussi une structure plus claire à vos dépenses : chaque canal a un rôle, une limite et un niveau de sécurité spécifique. C’est cette architecture globale qui, à long terme, protège le mieux votre patrimoine financier, tout en vous laissant profiter pleinement des facilités du commerce en ligne.
Choisir sa banque ou sa néobanque pour une carte virtuelle antifraude
Toutes les banques ne proposent pas les mêmes fonctionnalités de cartes virtuelles, ni les mêmes règles de plafonnement et de validité limitée. Avant de vous décider, il est judicieux d’examiner en détail l’offre de votre établissement actuel et, au besoin, de la comparer à celles de banques en ligne ou de néobanques de 2026 spécialisées dans les paiements numériques.
Les principaux critères à évaluer sont :
- la possibilité de définir une validité limitée à un jour, une semaine ou un mois ;
- la souplesse des plafonds (100 euros, plus ou moins, personnalisables ou non) ;
- le nombre de cartes virtuelles que vous pouvez créer gratuitement chaque mois ;
- les frais éventuels associés à ce service.
Pour illustrer ces différences, imaginons trois offres fictives, inspirées des tendances observées sur le marché :
| Banque | Type de carte virtuelle | Durée / plafond | Coût |
|---|---|---|---|
| Banque Hexagone | Usage unique | 1 jour / plafond à 100 € | Inclus dans la carte haut de gamme |
| NeoPay France | Carte virtuelle permanente + éphémère | Jusqu’à 30 jours / plafond modulable | Gratuit jusqu’à 50 cartes virtuelles par mois |
| EcoBank Direct | Carte virtuelle simple | Durée illimitée / plafond global | Option payante peu coûteuse |
Dans le cas de Claire, NeoPay France serait adapté à ses nombreux achats variés, tandis que Banque Hexagone conviendrait davantage à un profil qui cherche un bouclier antifraude rigide, centré sur de petits montants quotidiens. EcoBank Direct viserait plutôt les utilisateurs occasionnels, qui souhaitent surtout masquer leurs coordonnées sans forcément gérer une multitude de paramètres.
Lors de votre comparaison, il peut être utile de vous poser quelques questions ciblées :
- Combien d’achats en ligne réalisez-vous chaque semaine ?
- Vos dépenses dépassent-elles fréquemment les 100 euros par transaction ?
- Préférez-vous une automatisation maximale ou un contrôle manuel fin ?
- Êtes-vous prêt à payer quelques euros par mois pour une sécurité en ligne optimisée ?
Les réponses orienteront votre choix. Une personne très connectée et à l’aise avec les applications mobiles tirera le meilleur parti d’une offre riche en options (multiples cartes, plafonds modulables, rapports détaillés).
À l’inverse, si vous souhaitez simplement réduire le risque de fraude bancaire sur quelques sites marchands, une formule basique mais robuste, centrée sur l’utilisation éphémère plafonnée à 100 euros, sera amplement suffisante.
Exemple de parcours utilisateur avec une banque en ligne
Dans une banque en ligne moderne, le parcours type ressemble souvent à ceci :
- ouverture d’un compte et réception de la carte physique ;
- activation de l’espace client et de l’application mobile ;
- accès à une rubrique dédiée aux cartes virtuelles ;
- choix du type de carte (1 jour / 100 euros, usage unique, durée plus longue) ;
- génération du numéro, du cryptogramme et de la date d’expiration temporaires ;
- copie-collage des informations sur le site d’e-commerce ;
- consultation en temps réel de l’état des cartes (utilisées, expirées, actives).
Ce parcours, une fois intégré, devient rapide. Il s’inscrit dans un environnement où vous suivez déjà vos comptes, modifiez vos plafonds, déclarez un voyage à l’étranger ou bloquez temporairement votre carte. L’outil de paiement virtuel s’ajoute comme une pierre de plus à l’édifice de votre sécurité.
En définitive, la banque ou la néobanque que vous choisirez doit vous permettre d’explorer sereinement ces fonctionnalités, sans complexité excessive. Un bon service client, des tutoriels clairs et une interface intuitive comptent autant que le simple fait de pouvoir limiter vos cartes virtuelles à un jour et à 100 euros. C’est l’ensemble de ces éléments qui fait la différence entre un outil théoriquement puissant et un réflexe réellement adopté au quotidien.
Bonnes pratiques pour un usage optimal des cartes virtuelles à utilisation éphémère
Disposer d’un bouclier antifraude performant ne suffit pas ; encore faut-il l’utiliser correctement. Les cartes virtuelles à validité limitée et plafonnement à 100 euros déploient tout leur potentiel lorsqu’elles sont intégrées à une hygiène numérique globale. À l’image de Claire, qui a progressivement adopté quelques réflexes simples, vous pouvez transformer vos paiements en ligne en un espace beaucoup plus serein.
Quelques bonnes pratiques se détachent :
- ajuster le plafond au plus près du montant de l’achat ;
- privilégier une durée courte, idéalement un jour, pour les paiements ponctuels ;
- générer une nouvelle carte virtuelle dès qu’un doute apparaît sur un site ;
- suivre régulièrement les mouvements sur votre compte via l’application.
Il est également pertinent de combiner la carte virtuelle avec d’autres mesures de bon sens :
- évaluer la réputation du site marchand avant d’acheter ;
- éviter de se connecter depuis des réseaux Wi-Fi publics non sécurisés ;
- mettre à jour son navigateur et ses logiciels de sécurité ;
- ne jamais communiquer de codes confidentiels par e-mail ou messagerie.
| Bonne pratique | Effet sur la sécurité | Exemple concret |
|---|---|---|
| Limiter la durée à 1 jour | Réduit la fenêtre d’attaque potentielle | Paiement de billets de cinéma sur un site peu connu |
| Plafond à 100 € ou moins | Limite l’impact financier en cas de fuite | Achat de vêtements sur un site étranger |
| Vérifier l’URL et le cadenas HTTPS | Évite les sites frauduleux imitant des marchands connus | Différencier un vrai site d’une copie malveillante |
| Activer les alertes de paiement | Détection immédiate des débits suspects | Notification push à chaque transaction |
Dans le quotidien de Claire, ces pratiques se traduisent par des gestes répétés mais simples : un coup d’œil à l’adresse du site, la génération rapide d’une carte virtuelle à 45 euros pour un panier à 43 euros, la réception quasi instantanée d’une notification confirmant le débit. Ce rituel, loin d’être une contrainte, lui donne un sentiment de contrôle accru.
Il est aussi utile de prévoir des scenarii de secours. Que faire si un site vous impose d’enregistrer vos coordonnées pour de futurs débits ? Vous pouvez :
- refuser et chercher un autre marchand ;
- utiliser une carte virtuelle dédiée, avec un plafond très bas ;
- passer par une plateforme intermédiaire qui permet de couper plus facilement l’accès.
Enfin, restez attentif aux messages que vous recevez. Les campagnes de phishing imitant des banques ou des plateformes de paiement restent nombreuses. Votre banque ne vous demandera jamais de communiquer le numéro d’une carte virtuelle active par e-mail ou SMS. Le simple fait de garder cette règle en tête vous prémunit contre une grande partie des tentatives d’arnaque.
En adoptant ces réflexes, la carte virtuelle à utilisation éphémère devient plus qu’un outil technique : un véritable compagnon de votre vie numérique, qui vous aide à concilier confort du commerce en ligne et tranquillité d’esprit. C’est en combinant technologie et vigilance que vous faites de ce paiement sécurisé un allié durable face aux risques actuels.
Source: www.lesechos.fr
Ces articles pourraient vous intéresser :
Comment choisir la Meilleure Carte Bancaire professionnelle en 2025 ?
Banques en ligne en 2026 : notre comparatif exclusif pour choisir la meilleure
BoursoBank, Hello bank... Découvrez les banques en ligne 2026 les plus économiques pour les professi...